先回答你這一題
收入不固定時,先把「已收到的錢」與「預計會收到的錢」分開,再把房租、生活費與其他待付款排到日期上。旺月的結餘要看能否承接淡月;本月收入較少,也要先查已留下的現金是否足夠,不能只拿平均月收入去減平均支出。
這篇用三個月與月內日期兩組教學假設,找出哪一段時間可能缺錢。若每月都有固定實領薪資,可先用月薪3萬收支試算找出可存金額;這裡接著處理收款金額和日期會變動的情況。
這篇閱讀路線
先把已收款、預計收款與可用現金分開
拿自己可取得的收入明細,記下每筆實際收到的金額與日期。接案報價、已開立的請款單、尚未發放的獎金,都可以作為規劃資料,但尚未收到時,不能放進「現在能拿來付款」的現金欄。
| 要分開的資料 | 用來回答什麼 |
|---|---|
| 已收到的收入 | 這筆錢何時、實際收到多少 |
| 預計收款 | 預計日期與金額;有沒有尚未確認條件 |
| 已有現金 | 哪些是先前留下的錢,不是本月新收入 |
| 已指定用途 | 卡費、工作成本、稅費、年繳帳單等還要留多少 |
自己的帳戶互相轉帳,不是多一筆收入。剛收到的一筆款項,若有工作成本或已確定的待付款,也不能全部當成生活費或可存金額。先留下用途,才知道剩餘現金能承接什麼。
回看淡旺月有助於規劃,但過去最低的一個月,也不能保證下月不會更低。記錄還不長時,先標明觀察範圍,另做「收款減少」或「延後收到」的情境;不把估計寫成已到手。
列出必須付款的項目,再排能調整的花費
先從自己的帳單列房租、基本飲食、通勤、必要保費與其他已承諾付款,補上金額及日期。能暫停或調整的聚餐、購物等另列,避免旺月多賺一筆,就立刻增加每月固定負擔。
MoneyHelper的不固定收入預算說明提醒一起考慮必要支出、收入的季節變化與費用較高的月份。這裡採用一般整理原則,不套用該頁的英國稅制、補助或固定備用月數。
年繳保費、工作設備等不是每個月都付,卻不能因此漏掉。列出已知到期金額、已留現金與還差多少。預留到自己另一個帳戶,是替錢指定用途;看這些帳戶合計時,內部移轉不會新增消費。實際對外付款另記日期與來源,不要把預留與支付同一張帳單各算一次消費。
已刷卡但尚未繳款,也要留下付款現金。帳單期別和消費月份不一致時,可先用信用卡帳單核對方法對齊資料;這篇接著用付款日期看現金能不能接上。
三個月案例:平均收入夠,仍要看旺淡月順序
以下全為教學假設,金額是新臺幣,不代表接案收入或生活費行情。只看一個生活用現金池:開始有12,000元可供這個用途使用,每月生活付款24,000元,沒有其他交易或費用。工作成本、稅費、年繳費用及緊急預備金不列在這個案例池內,也不重複挪用;實際規劃要另外核對。並假設每月都先收到例中的收入,再完成生活付款。
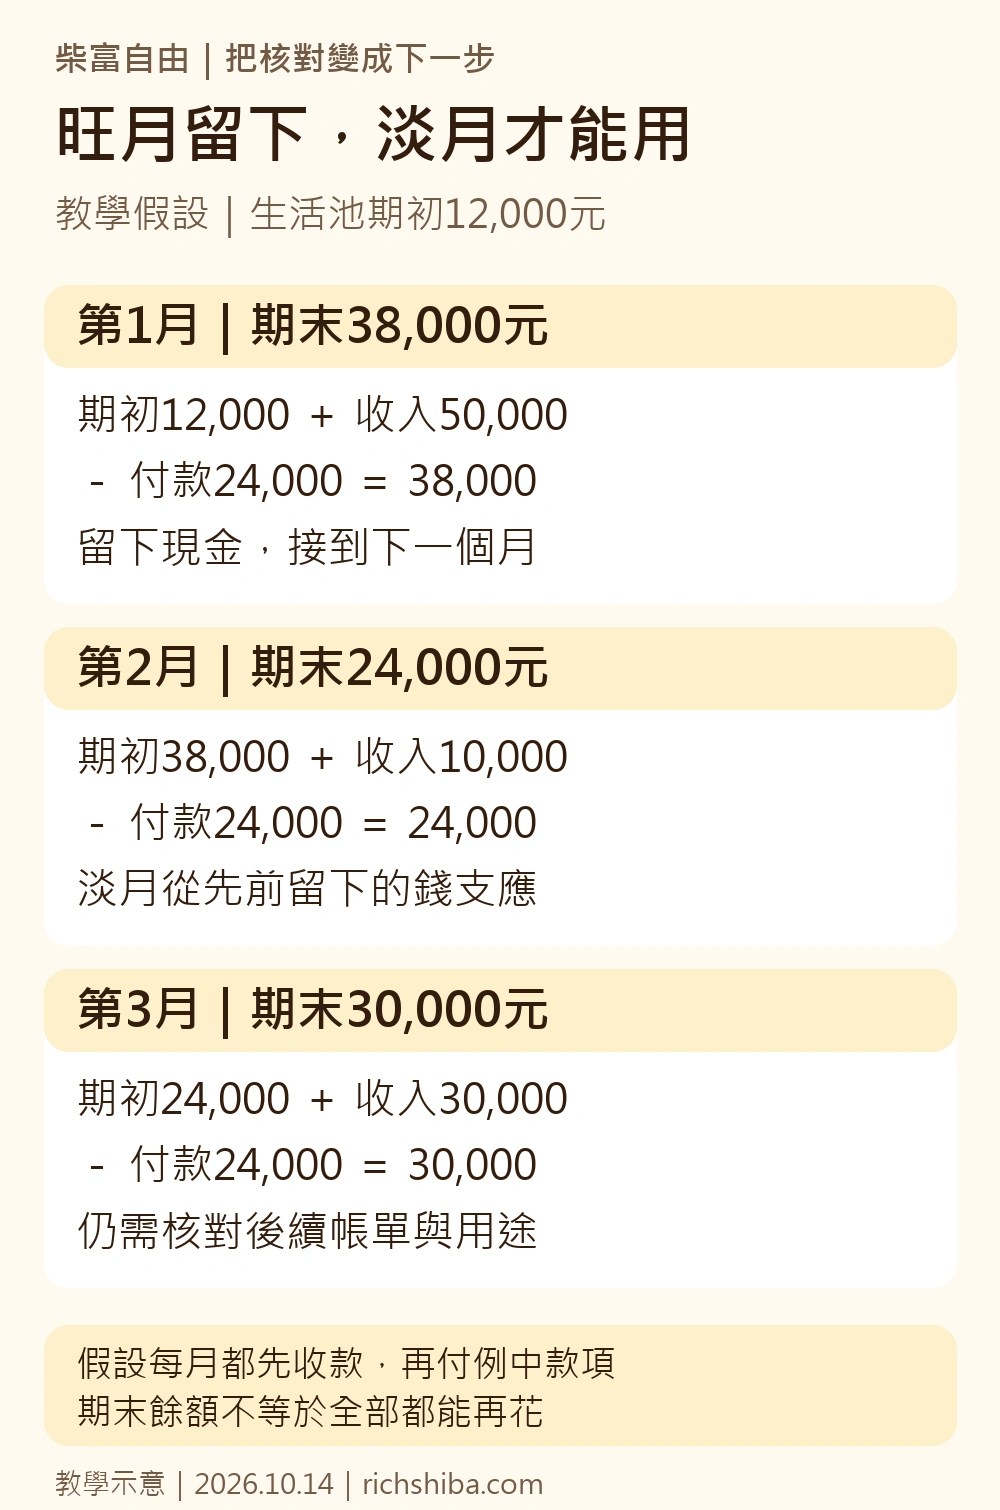
本站自製教學圖;只列案例生活池,完整條件見正文,不是實際帳戶或收入預測。
| 假設月份 | 收入與付款 | 期末生活池 |
|---|---|---|
| 第1月 | 收50,000;付24,000 | 12,000+50,000−24,000=38,000 |
| 第2月 | 收10,000;付24,000 | 38,000+10,000−24,000=24,000 |
| 第3月 | 收30,000;付24,000 | 24,000+30,000−24,000=30,000 |
第1月留下的38,000元,接成第2月的期初;第2月收款較少,仍可由先前留下的現金承接。期末30,000元是這個池的剩餘,不等於全數能再花或投資。還要看下一輪付款及已指定用途。
CFPB的現金流預算表用期初、收到的錢、支付的錢與期末相接,檢查不同週次能否接續。這裡以自製月份案例示範同一個算術關係,未採用表中的美國補助項目。
換個順序就不同了。三個月收入總額仍是90,000元、平均每月30,000元;若先收到10,000元,第一個月就變成 12,000+10,000−24,000=−2,000元。負數表示計畫缺2,000元,並不是銀行會自動讓你透支。若沒有先補足現金或確實調整付款,這份計畫第一個月就不能照走,不能靠尚未收到的後續旺月收入填平。
再看零收款的情境:若期初24,000元、當月收入0元、付款24,000元,期末就是0元;若期初只有12,000元,同樣安排會缺12,000元。用自己的淡月、延後收款與零收款情境重算,才看得出目前留下的錢能承接到哪裡。
月底看似有結餘,月初仍可能付不出帳單
月份表看完,再按日或按週檢查。另設一個獨立假設:月初可用現金4,000元,沒有其他能支應的錢;5日租金10,000元到期,20日預計收30,000元,25日另有生活付款14,000元,沒有其他交易或費用。
| 假設時間 | 要核對的現金安排 |
|---|---|
| 月初 | 現在只有4,000元 |
| 5日 | 租金10,000元到期,當時缺6,000元 |
| 20日 | 預計收30,000元,尚未收到時不能支付5日帳單 |
| 25日 | 另需支付14,000元,仍要核對實際收款 |
把整月數字相加,會得到 4,000+30,000−10,000−14,000=10,000元。但這只是「款項都如期收到、付款都能完成」下的期末推算;5日已先缺6,000元,原計畫不能直接執行。只降低25日的花費,也不會自動讓5日多出付款現金。
先找可確實動用、尚未指定給其他目的的現金,或確認哪些付款可以調整。CFPB的收付款日曆把收入與支出放到日期上,並提出向收款方確認調整日期等做法。實際能否變更、何時生效及有無費用,都須先取得對方確認;不能自己把房租、卡費或還款日往後寫,就當已解決。
沒有可行調整時,保留「5日缺6,000元」及需要處理的期限。不要把未確定的案款寫成當日收入,也不要把剩餘信用額度當成現金。
收入真的收到後,更新本月能留給各目標的金額
款項入帳後,用實收金額更新表格,先核對到期付款與接下來的淡月。要改生活費或目標金額,也連同下一輪收付款日期重算。
回到三個月案例:第3月生活池剩30,000元。若其中24,000元已指定給下一輪付款,就只剩 30,000−24,000=6,000元尚未指定;還有其他義務時,也要再扣掉需要留下的金額。不能在淡月準備、年繳預留與另一個儲蓄目標,各自填同一筆30,000元。
預期會有的淡月先放進收支安排;另要準備突發停工或其他急用,可接著讀緊急預備金計算方法。核對指定用途時,同一筆現金只計一次,不因為換了表格名稱就多出一份準備金。
先把以下欄位換成自己的數字,再挑一項需要核對的事:
| 這輪要留下的紀錄 | 自己填寫 |
|---|---|
| 盤點日、已有可用現金 | ____ |
| 已收收入及日期 | ____ |
| 預計收款、未確認條件 | ____ |
| 待付款、已指定現金及到期日 | ____ |
| 淡月/延後收款情境、缺口與期限 | ____ |
| 本月能分給各目標的金額、下一次核對日 | ____ |
到本金行動表,把本月已確認的可安排金額、目標用途與一項行動複製到自己的筆記,例如「核對下一筆案款的實際收款日」。本站表格不連接銀行,也不替你保存帳務。
收入每月會變,就逐月更新實際累積,別把一次旺月的可存額當成往後每月都能存的固定數字。柴柴希望你先看出下一個付款缺口,再決定這次做得到的安排。
來源查閱日:2026年10月14日(台灣時間)。本文金額、日期、表格與圖為本站教學設計;未估算台灣收入行情、稅額或投資報酬。


回應
[…] 如果收入來自接案、佣金或時薪,且金額或入帳日不固定,可接著看收入不固定怎麼做預算。先分清已收款與預計收款,再按付款日找缺口;本篇的固定實領試算就換成你的現金安排。 […]
讚讚
[…] 收入有旺淡月時,除了試算中斷收入需要的預備金,也要安排平常每筆收款與到期支出。可接著看收入不固定怎麼做預算,檢查收款前是否先遇到房租或帳單;已留給日常淡月的錢,不再重複計成另一筆預備金。 […]
讚讚