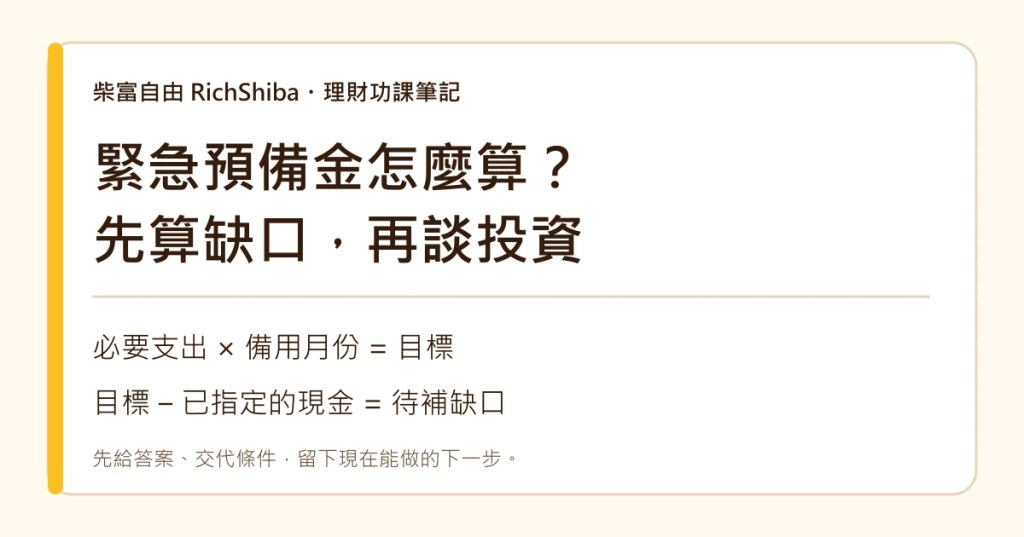
先回答你這一題
先列出收入中斷時仍得付的必要支出,再選一個符合自己風險的備用期間,扣掉已經專門留作備用的現金。3 個月、6 個月可以拿來試算,卻不是每個人的標準答案。房租還沒著落,先別讓這筆錢去股市出差。
這篇閱讀路線
先算「生活仍得運轉」的每月必要支出
打開最近幾個月的帳單,列房租或房貸、基本飲食、通勤、水電、必要保險與必須償還的款項。收入停止時仍然得付的錢,才放進這一欄;旅遊與新的電子產品可另外排。
年繳保費等非每月支出,可換成月平均來估日常負擔。不過,若下個月就要付整筆,還要另列實際到期金額,不能以為平均分攤就把眼前帳單處理好了。
以下是本站的整理方法:保留「項目、月估值、資料來源、到期日、是否另有專款」五格。估不到的項目先寫待查,別為了湊成漂亮總數而填 0。
備用幾個月,要回頭看收入與責任
CFPB 的緊急預備金指南指出,需要的金額取決於個人情況;過去遇過的突發費用,也是估需求的線索。柴柴會把這個原則變成三個問題:收入中斷後多久可能接回?是否有人依賴你的收入?有沒有另一筆隨時能動用且用途清楚的備用金?
固定薪資、家庭雙收入與接案收入波動的人,承受的空窗風險不同。先試 3 個月及 6 個月,看看兩個缺口各是多少,再依自己的情況選期間;本文沒有把任何月份當成通用門檻。
如果目前存款很少,先訂第一段能完成的金額,例如先補一筆常見突發費用,再逐步增加。第一步是建立緩衝,不是因為還沒存到某個數字就判自己不及格。
假設算例:每月 28,000 元,現有備用現金 40,000 元
這是 2026-10-09 製作的教學算例,單位為新臺幣,沒有對應真實家庭。假設必要支出每月 28,000 元,已指定的備用現金 40,000 元,沒有計利息、通膨或新收入。
| 備用情境 | 目標 | 待補缺口 |
|---|---|---|
| 3 個月 | 28,000 × 3 = 84,000 元 | 84,000 − 40,000 = 44,000 元 |
| 6 個月 | 28,000 × 6 = 168,000 元 | 168,000 − 40,000 = 128,000 元 |
01
算必要支出
先用帳單估每月要維持生活的錢。
02
選備用期間
依收入空窗與家庭責任試不同情境。
03
扣專用現金
只扣已指定且可動用的備用金。
本站整理方法;兩個月份是試算情境,不是儲蓄門檻。
若每月能另外存 4,000 元,且途中都不動用,補 44,000 元約需 11 個月,補 128,000 元約需 32 個月。這只是固定存入的算術結果;若收入變動或遇到支出,時間就要重算。
同一筆錢,不要同時擔任三個工作
例如存款共有 60,000 元,但 20,000 元已留給下個月學費,可用來抵減預備金缺口的只有另外指定的 40,000 元。若把 60,000 元全部扣掉,又說學費已準備好,就是同一筆錢被派了兩次任務。
緊急預備金、已知的近期支出和投資預算分開記。已知的搬家費、保費或學費屬於可以提前安排的用途;收入中斷、突發修繕則是備用金可能需要承接的情況。
CFPB 也強調備用資金要安全、能取用。本文採用這個一般原則,沒有把美國帳戶制度套到台灣,也沒有推薦特定存款或投資商品。若資金需要先賣掉波動資產才能取得,要把等待時間與可能虧損一併列入。
現在做一件事:填自己的備用金缺口
先記「盤點日期、必要支出、備用月份、目標、已指定現金、缺口、每月可補額」。每次收入或家庭責任改變時,回來更新這幾格;實際使用後,也要記下剩餘金額。
打開新手起步筆記,填入收支與近期用錢。如果還不確定投資順序,接著讀投資新手怎麼開始;預備金有了安排,再把第一桶金拆成每月可執行的目標。
來源與本文方法
資料查閱日:2026-10-09。下列原始資料支持一般觀念;表格、步驟與假設算例由柴柴整理,沒有引用任何商品的真實績效。
CFPB 緊急預備金指南:支持依個人情況估金額、逐步建立備用金,以及安全與可取用的一般原則。來源為美國機構,本文未採用美國帳戶或稅制。


發表留言