先回答你這一題
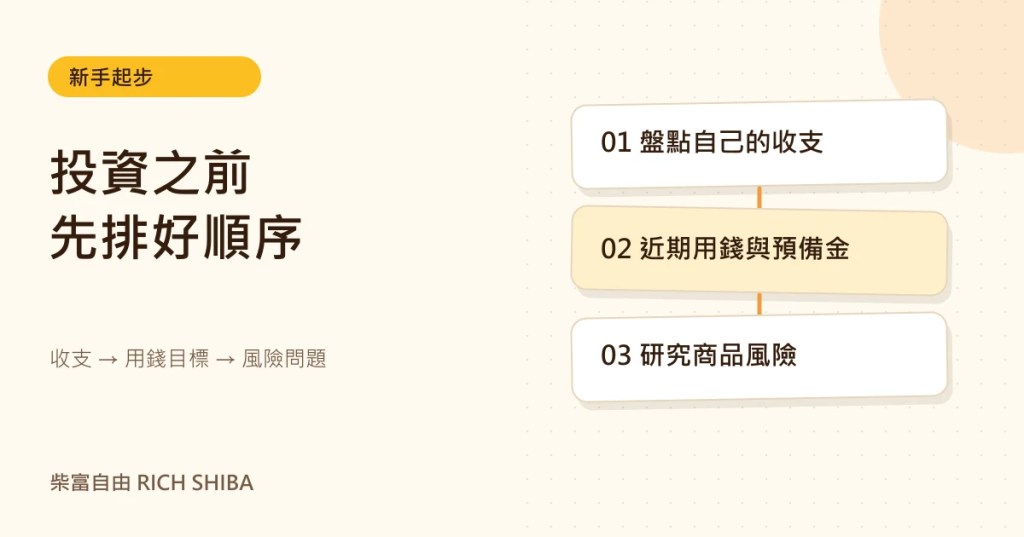
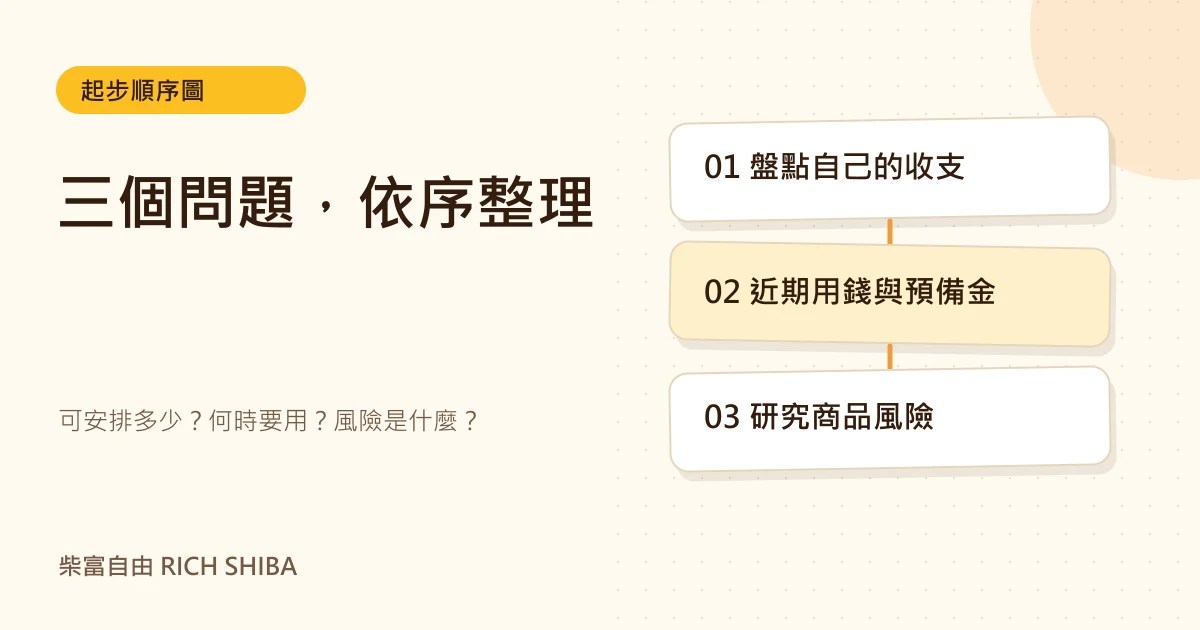
投資新手可以先做三件事:盤點收支,把近期要用的錢和緊急預備金分開,再帶著明確問題研究投資。先知道錢能放多久、生活能承受什麼變動,比急著找一檔商品更容易排出下一步。
這篇閱讀路線
第一步:把每月收支與到期時間寫出來
先找最近一段完整月份的薪資、帳單與消費紀錄。分成收入、必要支出、可以調整的支出,以及已承諾的還款;還沒有資料的項目就留待補查。每月結餘只是第一個數字,別忘了年繳費用與近期的大筆支出。
例如每月實領 35,000 元,房租、餐費、交通與其他支出合計 28,000 元,帳面結餘是 7,000 元。如果三個月後要付 12,000 元的費用,每月另外留 4,000 元,這段時間就只剩 3,000 元可安排其他目標。這是示例,沒有把你的生活塞進固定比例。
也記下發薪日與扣款日。月底有結餘,並不代表月中的帳戶一定夠扣款。先把日期對齊,再決定何時移轉儲蓄;存錢不用靠月底猜謎。
| 項目 | 示例紀錄 |
|---|---|
| 每月收入 | 35,000 元;依實際入帳日記錄 |
| 日常支出 | 28,000 元;含必要及可調整項目 |
| 三個月後的費用 | 12,000 元;本輪每月先留 4,000 元 |
| 本輪剩餘可安排額 | 35,000 − 28,000 − 4,000 = 3,000 元 |
第二步:分開近期用錢、預備金與投資問題
替每筆錢加上用途與預計使用時間。下個月房租、已知進修費與突發修繕,不能因為都在同一個帳戶,就當成同一種資金。整理時可以先用三個標籤:「已知近期要用」「應付非預期事件」「尚未決定用途」。
緊急預備金是為非預期支出或收入中斷留的備用現金。目標要看自己的生活條件與可能支出,沒有一個金額能直接套在所有人身上。這項原則可回查 CFPB 的預備金指南。
用自己的資料回答:必要支出是多少?收入如果暫停,有哪些費用仍要付?現在有哪些可動用的準備?再訂一個可以逐步補足的目標。本文不替你算出通用的「安全額度」,也不把下個月要用的錢列為可長期投資的錢。
第三步:先問風險,再研究工具
當資金用途比較清楚,再選一個商品或名詞做功課。先問四件事:它持有什麼?價格可能因什麼變動?有哪些費用與限制?我何時可能需要取回這筆錢?答不出來的項目,先列成待查問題。
以 ETF 為例,證交所列出的風險包含市場、集中度、流動性與折溢價等。買到一籃子資產,仍然需要知道那一籃裝了什麼。ETF 這個名稱本身,不足以證明適合你。
「看到帳面下跌時會怎麼做」和「生活費會不會因此缺口」是兩個不同問題。前者是感受,後者要回到收支與用錢時間。先把兩者都寫下來,再評估下一份要讀的資料。
填好的起步示例:今天先處理哪一件事?
以下是虛構的閱讀紀錄,用來示範順序,不是個別投資建議。小安知道本輪每月可安排 3,000 元,但還沒盤點應急準備;他看見 ETF 介紹後,想直接開始定期定額。這時下一步可以先限縮成「確認預備金與近期費用」,讓研究商品的問題更有依據。
| 欄位 | 小安的紀錄 |
|---|---|
| 問題 | 每月剩餘 3,000 元,現在可以怎麼安排? |
| 已知 | 三個月後有 12,000 元費用,已另留每月 4,000 元 |
| 待查 | 應急準備目前有多少;收入中斷時哪些費用仍要付 |
| 下一步 | 整理可動用現金與必要支出,訂第一輪預備金目標 |
| 之後再讀 | ETF 持有內容、風險與費用,逐項回原始資料核對 |
常見問題:起步一定要先有很多錢嗎?
只有小額結餘,也能開始嗎?
可以先開始整理收支與目標。要不要把小額結餘用於投資,仍要看近期用錢、應急準備與商品條件;整理資料本身不需要先買商品。
還沒決定商品,是不是沒有進度?
如果已分清用錢時間、找到收支缺口、留下可核對的問題,就已完成起步功課。進度可以是解決一個問題,不必用買進紀錄證明。
別人的資金比例可以照抄嗎?
先比較生活條件、用途與資料期間。條件不同,就把它當成閱讀示例,重新填自己的紀錄。
現在可以做:填一份起步紀錄
挑一個目前最影響你安排的問題,填下已知條件、待查與下一步。今天只做一項,例如整理最近一個月的收支,或查清一個 ETF 名詞;完成後再選下一個問題。
下一篇,可以接著讀
本文提供理財與投資功課的整理方法,示例不代表個別商品或報酬建議。資料核對日:2026-10-02。


發表留言