先回答你這一題
預算超支時,先把同一個月的預算與實際紀錄逐類對照,確認差額來自漏記、重複計算、一次性付款,還是每月都會增加的支出。原因對上了,再改下月的收入分配與可存金額;先別把整份預算打折。
這篇接在記帳之後,提供差額檢查表與兩個教學假設案例。金額均為新臺幣,不代表台灣平均生活費或每個人都該照做的比例。
先對齊月份與記法,才知道哪裡超支
先寫清楚期間,例如「9 月 1 日至 9 月 30 日」,再拿原本設定的類別去比同期間的實際消費。不要拿一張跨月信用卡帳單,直接對照整個月的餐費預算。
沿用本站的消費日記法:消費發生時記一次,之後繳卡費是清償已記欠款;自己的帳戶轉帳也不新增消費。若報表把兩者都加進去,先修正紀錄,再談削減支出。退款與分期的記錄方法,可回到記帳怎麼開始核對。
還沒對上的現金或卡片差額,先列「待查」,不隨便塞進餐費。美國消費者金融保護局的支出評估說明也提醒先看實際紀錄及不常發生的費用,再調整預算。本文採用的是一般整理方法,沒有套用該頁的美國房貸規則。
用差額表找原因,別只看總額
差額固定用「實際消費 − 原預算」計算。正數表示該類消費超過原安排;負數表示花得較少,不是投資虧損。原預算欄保留當初的數字,不先改成實際金額,否則差額會被藏起來。
下面是假設的彈性餐費例子。可以把空白列複製到自己的帳本;原因、持續性和下月處理,要回到明細才能填。
| 類別 | 原預算 | 實際消費 | 差額 |
|---|---|---|---|
| 彈性餐費(假設) | 4,000 | 5,200 | +1,200 |
| 自己填 | __ | __ | __ |
這個假設案例的原因是多了聚餐,頻率仍待查;下月動作是核對次數,再訂可行額度。自己的每一列也補上這兩句:「原因與持續性:__;下月處理:__。」金額與原因分開寫,手機也比較容易核對。
接著把差額分成三種:記錄錯誤先更正;一次性的消費核對付款來源與未來是否再發生;經常增加的支出則更新下月金額。加拿大金融消費者局的預算檢討方法同樣建議逐類比較,辨認異常情況與每月可能重複的差異。
「臨時發生」不代表一定能忽略。若維修、禮金或年繳費用每隔一段時間就會出現,就要留下金額、到期時間與預留計畫;不要把每次都會發生的事,永遠叫作意外。
案例一:多花 1,200 元,可存額一起更新
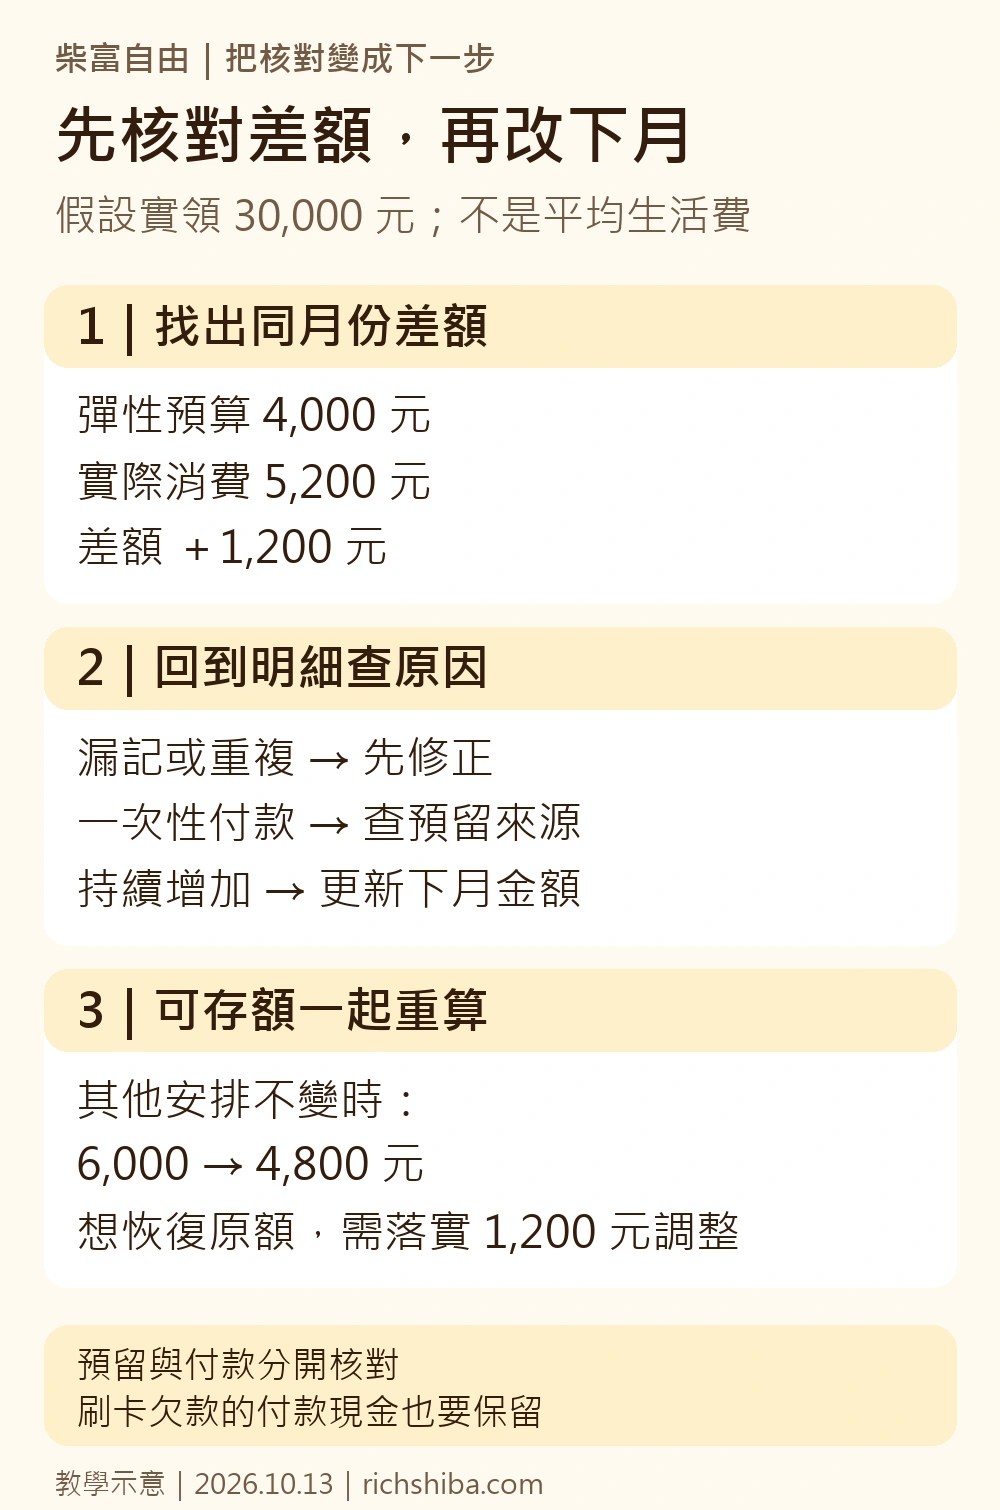
假設本月實領 30,000 元,必要支出 18,000 元、非每月費用預留 2,000 元、彈性消費原安排 4,000 元,且沒有其他需安排的項目。這與月薪 3 萬收支試算的案例 A 接續。
| 本月收入分配 | 原安排 | 按實際更新 |
|---|---|---|
| 必要消費 | 18,000 | 18,000 |
| 彈性消費 | 4,000 | 5,200 |
| 非每月費用預留 | 2,000 | 2,000 |
| 可安排到其他儲蓄目標 | 6,000 | 4,800 |
| 合計 | 30,000 | 30,000 |
更新後是 30,000 − 18,000 − 5,200 − 2,000 = 4,800 元,比原安排少 1,200 元。這張表是新收入的用途分配;其中 2,000 元是留給未來帳單,不是本月新增消費,也不能再放進其他儲蓄目標算一次。
如果明細顯示聚餐頻率之後仍會維持,應先承認下月可能也需要 5,200 元。想恢復存 6,000 元,就要找到可落實的 1,200 元調整,例如少一次已核對金額的活動,或降低另一項可變支出。還沒確認能省下的錢,先不要寫成「已省到」。
可安排不等於銀行餘額全都能轉走。若消費已刷卡但尚未付款,要另外留好這筆欠款的現金,核對扣款日;不能因為存款尚未扣掉,就又把它當成剩餘預算。
案例二:年費用了舊預留,分開核對兩張表
假設一筆年費 24,000 元本月到期,已指定的預留現金期初有 24,000 元;本月另預留 2,000 元,付款也從這個預留池支應。先核對這個用途的資金:
| 年費預留池 | 金額 |
|---|---|
| 期初已預留現金 | 24,000 |
| 本月新加入 | +2,000 |
| 本月支付年費 | −24,000 |
| 期末剩餘 | 2,000 |
算式是 24,000 + 2,000 − 24,000 = 2,000 元。預留池用完的大部分,是以前已留下的現金;本月 2,000 元可用於下一期年費,但下期金額與剩餘準備月數仍要重算。
同時,實際消費紀錄仍要保留本月這筆 24,000 元年費,不能因為用了舊存款,就把帳單刪掉。但不要拿「每月預留 2,000 元」對比「年費付款 24,000 元」,直接宣稱這一類超支 22,000 元:兩個數字的用途和期間不同。要評估年費是否超出計畫,應與這筆年費原本的總額預算比較。
若同月新薪資仍為 30,000 元,必要消費 18,000 元、彈性消費 4,000 元,本月預留 2,000 元,且沒有其他需安排項目,新收入仍可分配 6,000 元到另一儲蓄目標。前提是年費確實由上述舊預留現金支付,沒有再要求本月薪水支付同一筆。
這不表示本月總資產增加 6,000 元。 本月列出的實際消費是 18,000+4,000+24,000=46,000 元,高於收入 30,000 元,其中有 24,000 元由先前累積的預留支應。6,000 元只是本月新收入安排到另一目標的金額;判斷整體資產變化,仍要核對全部帳戶與欠款。
如果根本沒有舊預留現金,就不能沿用這個案例說「仍可存 6,000 元」。先列出當下付款缺口,調整近期安排;每月預留不是能立即付清帳單的替代品。
把下月預算改成一個做得到的動作
先挑一個對差額有影響、而且下月能執行的項目。寫清楚要改什麼、金額依據、生效月份與核對日。房租、合約或還款若不能立刻變動,就保留原金額,查到可以調整的日期後再更新。
| 下月紀錄 | 自己填 |
|---|---|
| 核對期間與仍待查差額 | ____ |
| 下月實領收入、必要消費、彈性消費 | ____ |
| 到期帳單、舊預留與本月需補額 | ____ |
| 更新後可安排到各儲蓄目標的金額 | ____ |
| 要改的一項、金額依據、生效月與核對日 | ____ |
把更新後的可存額與一項行動,帶到本金行動表,複製到自己的筆記。網站提供整理表格,不會連接銀行或自動保存帳務。
若重新算出的安排是零或負數,先處理缺口,再估目標進度;確定每月可存額後,可接著讀第一個 10 萬怎麼存。柴柴希望月底檢查留下的是下一個能做的動作,不是一句「下月再努力」。
來源查閱日:2026 年 10 月 13 日(台灣時間)。本文表格、圖與金額案例為本站教學設計;非台灣平均開銷,也沒有預測儲蓄或投資報酬。


回應
[…] 記錄對上之後,若發現預算超支,可接著用預算超支的月底檢查表:先分清漏記、一次性付款與持續增加的支出,再決定下月金額。年費已從舊預留支付時,消費與付款來源也要分開核對。 […]
讚讚
[…] 想把月底的多花或少花轉成下月安排,可接著看預算超支怎麼辦。用同期間的原預算與實際消費找原因;可存金額改變時,也一起更新下月的本金行動。 […]
讚讚