先回答你這一題
記帳怎麼開始?先選一個每天打得開的帳本,記下「何時、發生什麼事、多少錢、用哪個帳戶」,再把消費、自己的帳戶移轉與卡費清償分開。本文採用消費發生時記支出的方式:刷卡買東西記一次,之後繳卡費只更新銀行與欠款,避免同一筆消費算兩次。
你會拿到一個可核對餘額的假設案例,先把帳記得可信,再決定哪些支出需要調整。紙本、試算表或 App 都可以;工具能不能讓你持續補記、查回原始明細,比分類數量更有用。
這篇閱讀路線
先選一個帳本,從今天的餘額開始
挑一個主要帳本即可。收據、銀行通知與信用卡明細是核對材料,不必每個地方都另算一份支出。若使用自動匯入工具,先確認同筆交易會不會同時從發票與卡片被匯入;重複列要合併或排除。
設定開始日期,列出這輪要管理的錢:銀行帳戶、錢包現金、常用電子票證,以及信用卡尚未繳清的金額。期初餘額是起點,不能把原本就有的存款又記成今天的收入。卡費也不能一律從零開始;已刷但未繳、尚未出帳與剩餘分期,都要另列待付款紀錄。
沒有時間補完去年的帳,可以從今天開始。留下「開始日前交易未逐筆整理」的備註,往後的帳才有明確範圍。也別把信用額度當作錢包餘額。
最少記哪些欄位?先分事件,再分用途
每筆先留以下六個欄位。帳戶欄要能指出錢從哪裡來、往哪裡去;消費類別才是餐飲、交通、居住等用途。「信用卡」是付款來源,不是吃飯之外的另一種消費。
| 欄位 | 怎麼填 |
|---|---|
| 日期 | 消費發生日;另有付款日可加備註 |
| 事件 | 午餐、買書、提款、繳卡費等 |
| 金額 | 實際金額;退款標明退回原交易 |
| 帳戶 | 現金、銀行、信用卡;移轉寫兩端 |
| 性質 | 收入、消費、資金移轉、清償欠款 |
| 類別/備註 | 消費用途、明細來源、待查事項 |
先用少量消費類別,例如居住、飲食、交通、其他;有需要管理的項目再拆。每天找一個固定時段補記,現金交易則先留下金額與用途,避免只記得到有通知的交易。
提款、刷卡與繳卡費,分別怎麼記?
先問:這件事是新增消費,還是移動已有的錢、償還先前欠款?同樣有一筆銀行流出,原因可能完全不同。
- 提款:銀行少 2,000 元、錢包多 2,000 元,只是自己的錢換位置。之後現金買午餐,才記餐飲支出;提款若另收手續費,那筆費用要另外記。
- 刷卡買東西:消費當天記支出,同時增加信用卡待繳金額。銀行還沒扣款,不代表這筆預算沒用掉。
- 繳卡費:銀行變少、信用卡欠款也變少。原本消費已經記過,就不再增加消費總額;帳單另有利息、年費等,則各自核對是否已記。
- 轉到自己的儲蓄帳戶或電子票證加值:保留轉出與轉入,消費統計先排除這筆移轉。實際使用電子票證搭車、購物時才記消費。
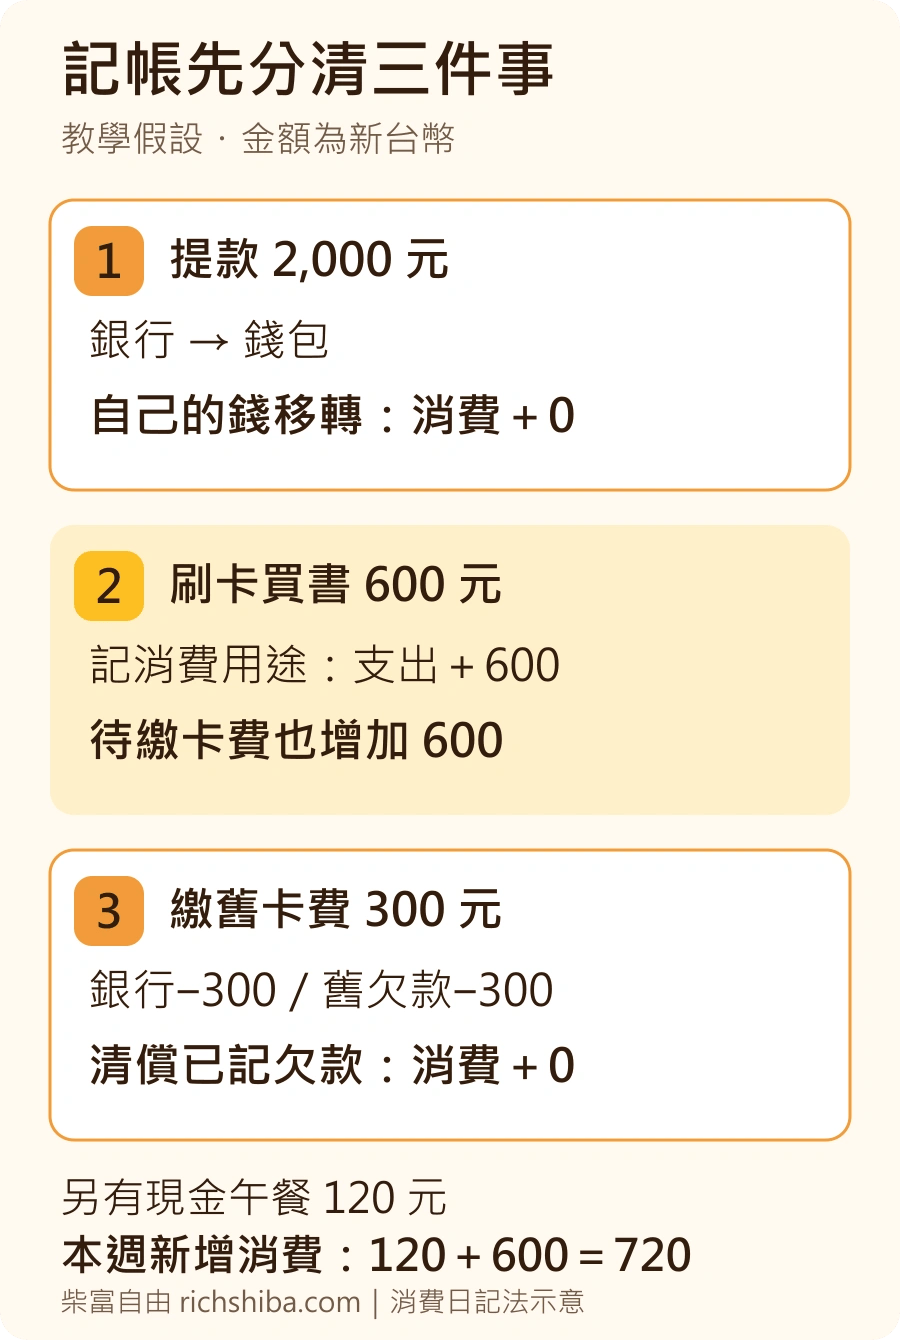
這篇選擇消費日記法,是為了看出「本月買了什麼」。若你只在繳款日記卡費,得到的是較粗略的付款紀錄;不要同時把刷卡明細和卡費總額都加進消費。不同工具的名稱可能是轉帳、還款或帳戶調整,請檢查報表結果,而不是只看按鈕名稱。MyLedger 的信用卡記帳說明也展示了這兩種記錄方式。
假設一週案例:消費總額與帳戶餘額都要對得上
以下是教學假設,不是真實讀者帳戶,也沒有利息、手續費與其他交易。開始時銀行有 10,000 元、錢包有 500 元、儲蓄帳戶為 0 元,另有開始前已消費、尚未繳清的卡費 300 元。
| 本週事件 | 消費統計怎麼算 |
|---|---|
| 從銀行領 2,000 元現金 | 移轉,不加消費 |
| 現金午餐 120 元 | 餐飲支出 120 元 |
| 刷卡買書 600 元 | 消費 600 元,欠款增加 600 元 |
| 銀行繳清期初卡費 300 元 | 清償舊欠款,不加本週消費 |
| 銀行轉 1,500 元到自己的儲蓄戶 | 移轉,不加消費 |
本週新增消費是 120+600=720 元。不能把提款、繳舊卡費與儲蓄轉帳也加進去,算成 4,520 元。
再核對帳戶:銀行期末為 10,000−2,000−300−1,500=6,200 元;錢包為 500+2,000−120=2,380 元;儲蓄戶為 1,500 元;信用卡待繳為 300+600−300=600 元。
期初「這些現金與存款減去這張卡的欠款」是 10,000+500−300=10,200 元;期末是 6,200+2,380+1,500−600=9,480 元,剛好減少 720 元。這只是案例列出的帳戶範圍,不是包含所有資產與負債的完整淨資產。
轉存 1,500 元表示你替錢指定了用途,但不代表這週多賺 1,500 元。待繳卡費 600 元仍是付款義務,不能因為銀行還有餘額,就全部當成可再花的錢。
每週對一次帳,差額先找原因
把帳本期末數字與銀行明細、實際現金、票證餘額及卡片紀錄比對。銀行用「期初+流入−流出」核對;信用卡用「期初欠款+新消費與費用−退款−已繳款」核對。帳單有結帳期間,未出帳消費也要另外看,不能直接拿一張帳單總額當全部欠款。
例如帳本顯示錢包應有 2,380 元,實際只有 2,330 元,先查是否漏了 50 元支出、找零、代墊或另一筆移轉。查得到就補原交易;暫時查不到,列「未辨識差額 50 元」和待查日期。不要為了對齊數字,捏造一筆餐費。
- 退款:連回原消費並減少該類支出;同時核對錢退到現金、銀行還是卡片欠款。跨月退款保留兩個日期,不默默改掉舊月紀錄。
- 分期:本篇方法在購買時記完整消費,剩餘期款另列付款表;之後清償本金不再算第二次消費。分期利息或費用另記。若你採每期觀察支出的方式,請整套一致,不能全額與每期都算。
- 漏記與重複:同一張發票、卡片交易與銀行繳款要能相互對應;不因為資料來自三個地方,就當三次消費。
銀行扣款與本月消費不一定相等,因為有跨月卡費、提款與移轉。兩邊都記清楚,才能同時看消費用途和近期付款需求。
月底用紀錄找出漏算支出,再回到預算
第一個月先檢查記錄範圍完整嗎,再挑一項有影響、能調整的支出。只看總額,通常不知道該改哪裡;可以回查用途和發生原因,例如交通費是日常通勤,還是晚下班多了叫車。
別只看本月沒有出現的項目。從自己可取得的過往帳單找年繳保費、維修與季繳費用,記下金額及到期日,再安排預留。預留到自己的帳戶是資金安排,實際付款才是該次支出;回看整年時,不能把預留與付款各算一遍消費。
國泰世華的記帳說明以收入、固定與變動支出協助分析收支。本文先處理記錄與對帳;有了自己的數字,再讀月薪 3 萬怎麼存錢?租屋族的每月收支試算,把實領、必要支出與非每月支出預留放進預算。案例比例不用照抄。
把一個待查問題,複製到自己的筆記
現在先做一件事:確認帳本與其中一個帳戶的餘額對得上。還沒查清楚時,使用新手問題筆記,把兩欄表格複製到自己的筆記,填上「錢包差 50 元」「某筆卡費是否重複」等具體問題,再寫明細來源、期間與下一步。
這是可複製的問題表,不會自動同步帳戶或替你記帳。交易明細留在自己的帳本即可,不必把帳號、卡號或完整帳單放進網站留言。
本文來源查閱日:2026 年 10 月 11 日(台灣時間)。範例與圖是本站設計的教學假設;軟體功能與帳單規則,仍以你實際使用的服務說明為準。

