先回答你這一題
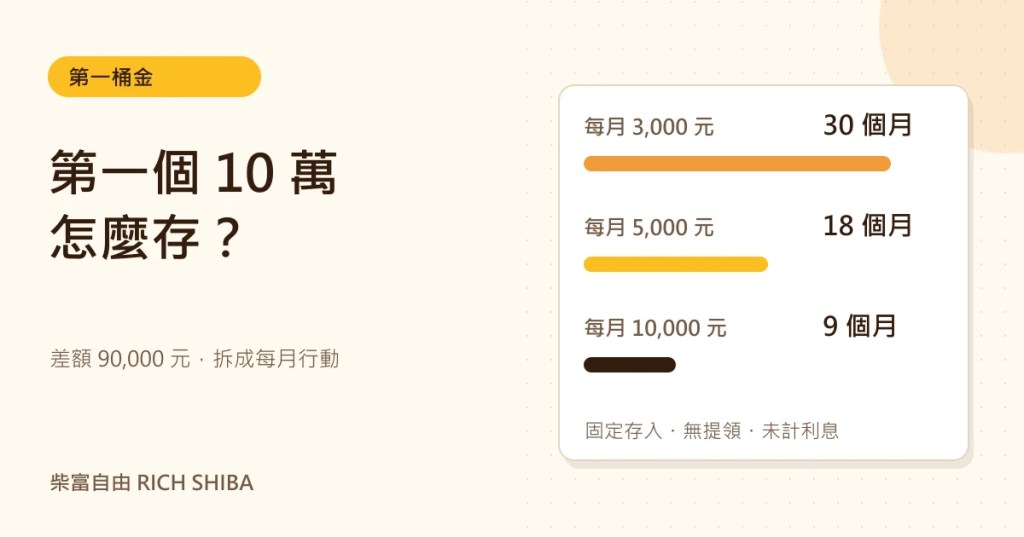
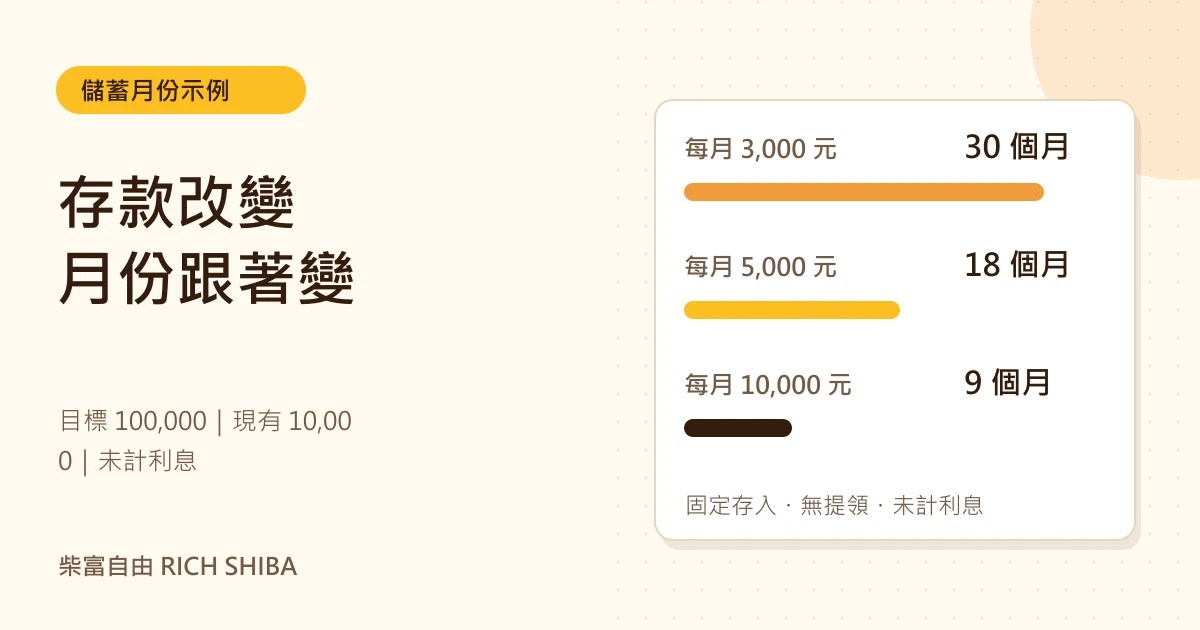
第一個 10 萬可以先算「還差多少」,再用每月實際可存的金額估月份。目標 100,000 元、已有 10,000 元,每月固定存 3,000/5,000/10,000 元,在未計利息且沒有提領的示例下,分別需要 30/18/9 個月。
這篇閱讀路線
先定義這個 10 萬要做什麼
「存到 10 萬」是金額,還要補一個用途:進修、搬家、應急準備,或其他生活目標。用途不同,使用時間與可動用程度也不同。先寫完整一句話,例如「為進修準備 10 萬元,之後依課程時間安排支出」。
現有金額只計入已指定給這個目標的錢。房租、信用卡帳單與其他目標的準備金,先各自列出,避免同一筆錢在三張目標表裡重複出場。
用差額除以每月可存額,月份不足就向上取整
先算剩餘目標:100,000 − 10,000 = 90,000 元。當每月可存額大於零時,需要月份 = 剩餘目標 ÷ 每月可存額,再向上取整。這裡以每完成一次每月存款,算經過一個月;沒有預測投資報酬。
| 每月固定存入 | 計算 | 需要月份 |
|---|---|---|
| 3,000 元 | 90,000 ÷ 3,000 | 30 個月 |
| 5,000 元 | 90,000 ÷ 5,000 | 18 個月 |
| 10,000 元 | 90,000 ÷ 10,000 | 9 個月 |
示例條件:起始已存 10,000 元;每月存入固定金額;中途沒有提領;未計利息、費用與物價變化。這些條件若改變,月份要重算。金額均為新臺幣。
三個容易算錯的情況
已達目標:如果現有金額已經是 100,000 元或更多,剩餘月份為 0。先確認這筆錢確實可用於目標,再安排用途。
每月可存額為 0:還沒達標時,固定存款模型沒有有限的達標月份。先找出收支或目標的可調整處,不要把除以零算成「0 個月達成」。
不足整月:若每月存 4,000 元,90,000 ÷ 4,000 = 22.5。完成 22 次存款時合計 98,000 元,仍差 2,000 元;要到第 23 次才達標。最後一次可依剩餘差額存 2,000 元,這張固定金額示例則以完整 4,000 元計算。
把可存額接到每月做得到的行動
先用自己的收入、必要支出、已知費用與還款,整理目前可承諾的金額。看到 9 個月比較快,不代表每個人都適合每月存 10,000 元。應選能和生活條件對得上的方案。
接著寫下存款日與核對日。例如每月收入入帳後確認帳戶餘額,再存入 5,000 元;月底核對實存金額、總額與差額。若收入或支出改變,就更新下月可存額與預估月份。CFPB 的預備金指南也建議設定目標、建立持續存入的方式並追蹤進度。
| 行動欄位 | 示例紀錄 |
|---|---|
| 目標與用途 | 100,000 元,為進修準備 |
| 現在已指定金額 | 10,000 元 |
| 本輪每月可存額 | 5,000 元,依實際收支確認 |
| 存款動作 | 收入入帳後核對餘額,再存入目標用款 |
| 核對紀錄 | 月底寫實存、累積總額、剩餘差額 |
| 何時調整 | 收入、必要支出、目標用途或用錢時間改變時 |
少存一個月怎麼辦?更新差額再算
以上面的 5,000 元方案為例,存了 6 個月後,總額是 40,000 元;若第 7 個月暫停存入,當月仍是 40,000 元。下一輪還差 60,000 元;之後每月仍存 5,000 元,就還需要 12 次存款。從原本起點算起,這次停存使達標時間延後一個月。
這個紀錄幫你看見變動,不是拿來責備自己。若是必要支出改變,就按新條件安排;如果只是忘記執行,就調整提醒與核對方式。
常見問題:可以把預期報酬加進去嗎?
這個月份等於保證達標日期嗎?
只有在示例條件持續成立時,算式才對應這些月份。實際存款、提領與用途改變,都可能讓日期不同。
文章為什麼不把投資報酬算進去?
這篇要先看清楚「自己的存款能做什麼」。加入不確定的報酬需要另外的情境與假設,不能把預測當成固定存款。
10 萬是不是每個人的第一桶金標準?
不是。這是容易看懂的練習目標,請依用途與生活條件更換自己的金額。
現在可以做:填好差額與一個存款動作
寫下目標、目前已指定金額、每月可存額與核對日。先完成一次實際存款紀錄,再更新下一輪的差額;讓計畫從一個數字,變成能追蹤的行動。
下一篇,可以接著讀
本文提供理財與投資功課的整理方法,示例不代表個別商品或報酬建議。資料核對日:2026-10-02。


發表留言