不能把債券ETF當普通定存。它是基金,價格會變,賣出金額不保證等於原本金,也沒有存款保險。若這筆錢在特定日期一定得用,先安排好能取回多少、何時可用,再決定哪些錢能承受投資波動。
先用四格分清普通定存和債券ETF
以下比較一般新臺幣定存與債券ETF,不把保單、結構型商品混成存款:
| 要比較的事 | 普通定存 | 債券ETF |
|---|---|---|
| 本金怎麼取回 | 依存款契約取回本金,利息按約定計算 | 賣出時看當時市場價格,不承諾退回原投入金額 |
| 有沒有約定日期 | 有存款到期日 | 看基金契約;不能把成分債券到期日當自己的退款承諾 |
| 提早用錢 | 可能要解約、重算利息,已領利息可能扣回 | 先看能否成交及款項何時可用,也可能在價格下跌時賣出 |
| 存款保險 | 符合要保範圍的存款受保障 | ETF是基金,不是受保存款 |
中央存保Q7、Q8及Q20說明,在國內同一家要保機構,每一存款人受保障的新臺幣、外幣存款本金與利息合計,最高保額為新臺幣300萬元;ETF等非存款金融商品不在保障內。在銀行買基金,也不會因此變成受保存款。
真正的基金文件也有寫清楚。例如群益產業型投資等級公司債ETF傘型基金公開說明書的風險揭露指出,所含子基金並非保本型,也無存款保險,可能發生本金損失。不能只看到「債券」或「投資等級」,就當成定存。
定存提前取用的細節,可接著看解約本金與利息算例;這裡先抓住兩種資金取回方式不同。
領3000元,整體仍可能少2000元
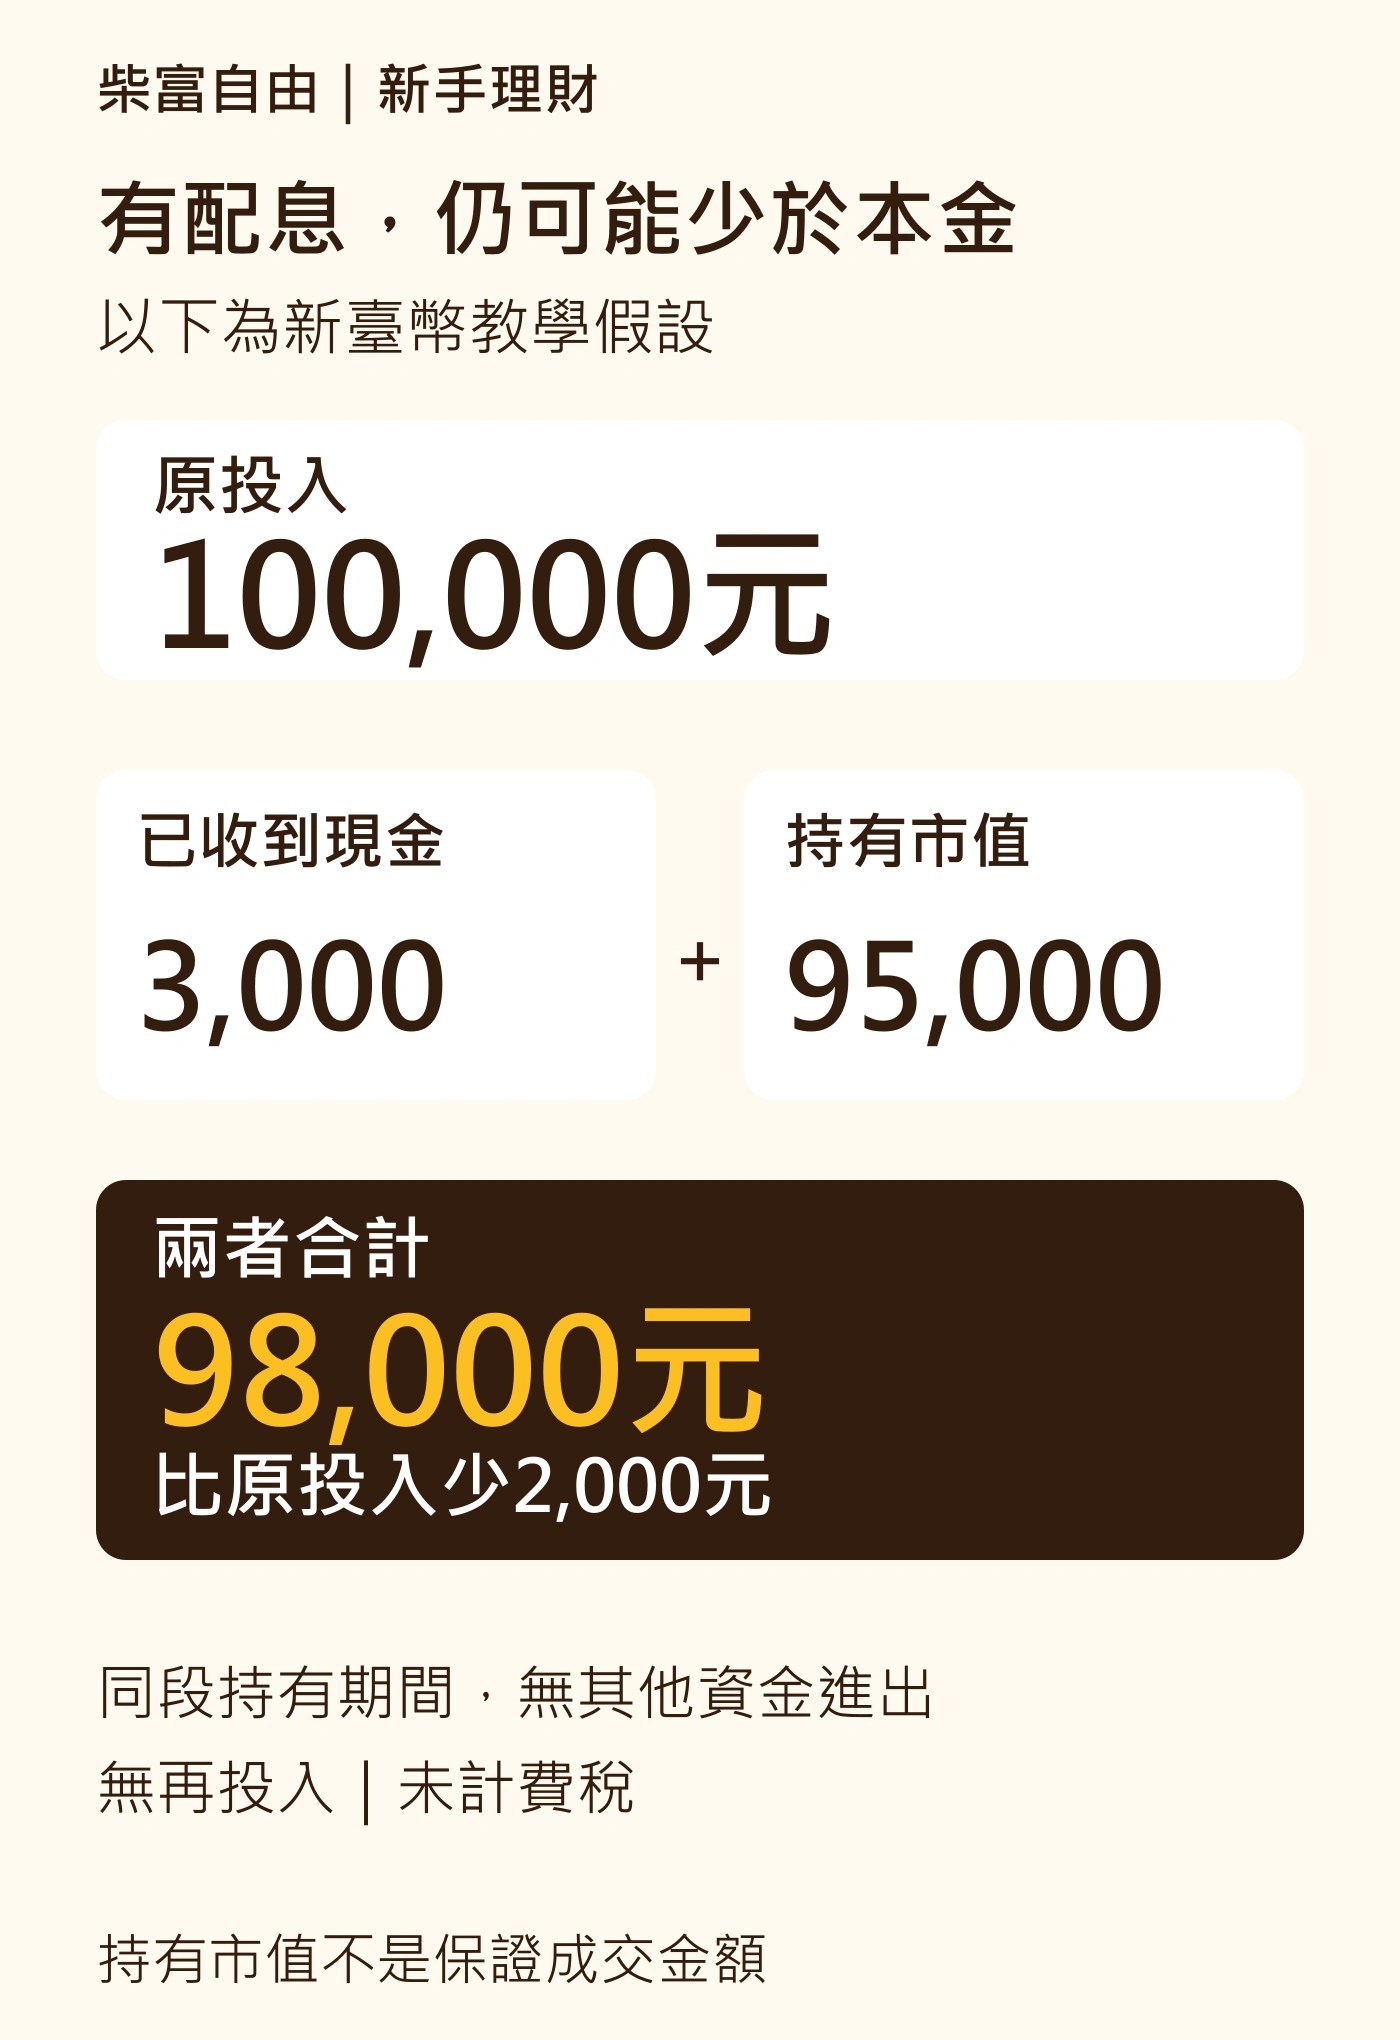
假設投入100,000元買債券ETF,持有同一段期間,沒有追加、提領或再投入,先不計費稅:
| 要一起看的金額 | 教學假設 |
|---|---|
| 原投入 | 100,000元 |
| 期間已收到的配息現金 | 3,000元 |
| 現在持有的市值 | 95,000元 |
| 現金+持有市值 | 98,000元 |
| 比原投入多或少 | 少2,000元 |
你確實收到3,000元,但持有市值少了5,000元;兩邊合起來,仍比原投入少2,000元。95,000元是這個例子的市值假設,不是保證能成交的賣出金額。
所以配息不能直接當成存款利息,也不能只拿配息率和定存利率比大小。要看基金這段期間整體變動,另可讀配息與總報酬的例子。
債券價格為什麼變?看利率、信用和匯率
證交所債券ETF說明列出利率、信用及海外資產的匯率風險;上面提到的群益基金文件也揭露這些影響:
- 利率:市場利率改變,既有債券價值會跟著變。長短天期的反應不同,不能把短債和長債當成同一種波動。
- 信用:發行人可能無法按時還本付息,信用情況轉差也會影響市場評價。
- 匯率:投資外幣債券,台幣換算結果還會受匯率影響;台幣下單也可能承受匯率風險。
再加上買賣流動性和折溢價,需要錢時不一定能照自己預想的價格賣出。「等它漲回來」也無法處理下週就到期的帳單。
目標到期型ETF,也不等於到期保本
有些債券ETF設有目標到期或終止安排,不能一概說所有債券ETF都永不到期。
例如美國掛牌的iShares iBonds Dec 2028 Term Corporate ETF(IBDT),官方基金文件說明它投資2028年到期的公司債,也提醒接近或到了基金終止日仍可能損失,並不承諾返還某個預定金額。
這是「有到期安排仍不是定存」的反例,不是台灣所有ETF的到期規則。看自己的基金時,要分清成分債券到期、ETF終止及實際分配金額,別把名稱裡的年期當成本金保證。
這筆錢何時一定要用,先排清楚
如果是三個月後的學費、近期房租或臨時急用款,先留好付款日期需要的金額。不要把必須完整取回的錢,建立在「到時ETF應該不會跌」的期待上。
可先用預備金存放方式比較,選出取用速度、解約條件與自己的付款需求對得上的安排。存款保障和能不能當天付款,也要分開看。
另一筆近期不用、也能承受市值變動的錢,才繼續用兩檔ETF比較表研究投資內容、風險及費用。重點是這筆錢的用途,不是替債券ETF貼上「比較會配息的定存」標籤。
官方資料查閱:2026年10月18日。


回應
[…] 債券ETF會配息,也不會因此變成定存。若正考慮把急用資金轉進去,先看債券ETF與定存的本金、配息及取用差別;基金市值可能下跌,固定到期安排也不等於保證拿回原投入。 […]
讚讚