先回答你這一題
先把近期要用的現金留下,再決定剩餘配息要不要買回 ETF。 再投入會增加持有單位,也會讓這筆錢繼續承擔市場風險;不會因為錢來自配息,就保證獲利。你可以保留全部、只投入一部分,或把可承擔風險的餘額投入,重點是用途、費用與成交後的紀錄。
本文以臺灣上市、用新臺幣買賣的股票 ETF 為教學範圍,不含槓桿、反向 ETF。數字全部是單次買進的假設,不是特定 ETF 的價格、券商收費或報酬預測。資料查閱日:2026 年 10 月 13 日。
這篇閱讀路線
收到配息後,先寫出近期要用的現金
從帳戶實際入帳金額開始,不要只用公告每單位配息乘上持有股數,就把整筆金額排進買進預算。對照收益分配公告、入帳日與帳戶明細;若有扣繳或其他扣款,以實際紀錄為準。尚未入帳的金額,先不要當成可用現金。
接著列出這筆錢要支應的事:本月生活費、已知的保費或維修、即將到期的支出,以及原本不足的緊急預備金。需要預留的稅費也另記;本文不代算個人稅額,不能把「這次入帳時沒扣」理解成往後沒有負擔。
先寫一條算式:本次含交易費用的再投入預算=實際入帳-本次要保留的現金。這個預算只看本次配息;若另加薪資或其他現金,分欄記錄,才不會把額外投入當成配息本身的成長。
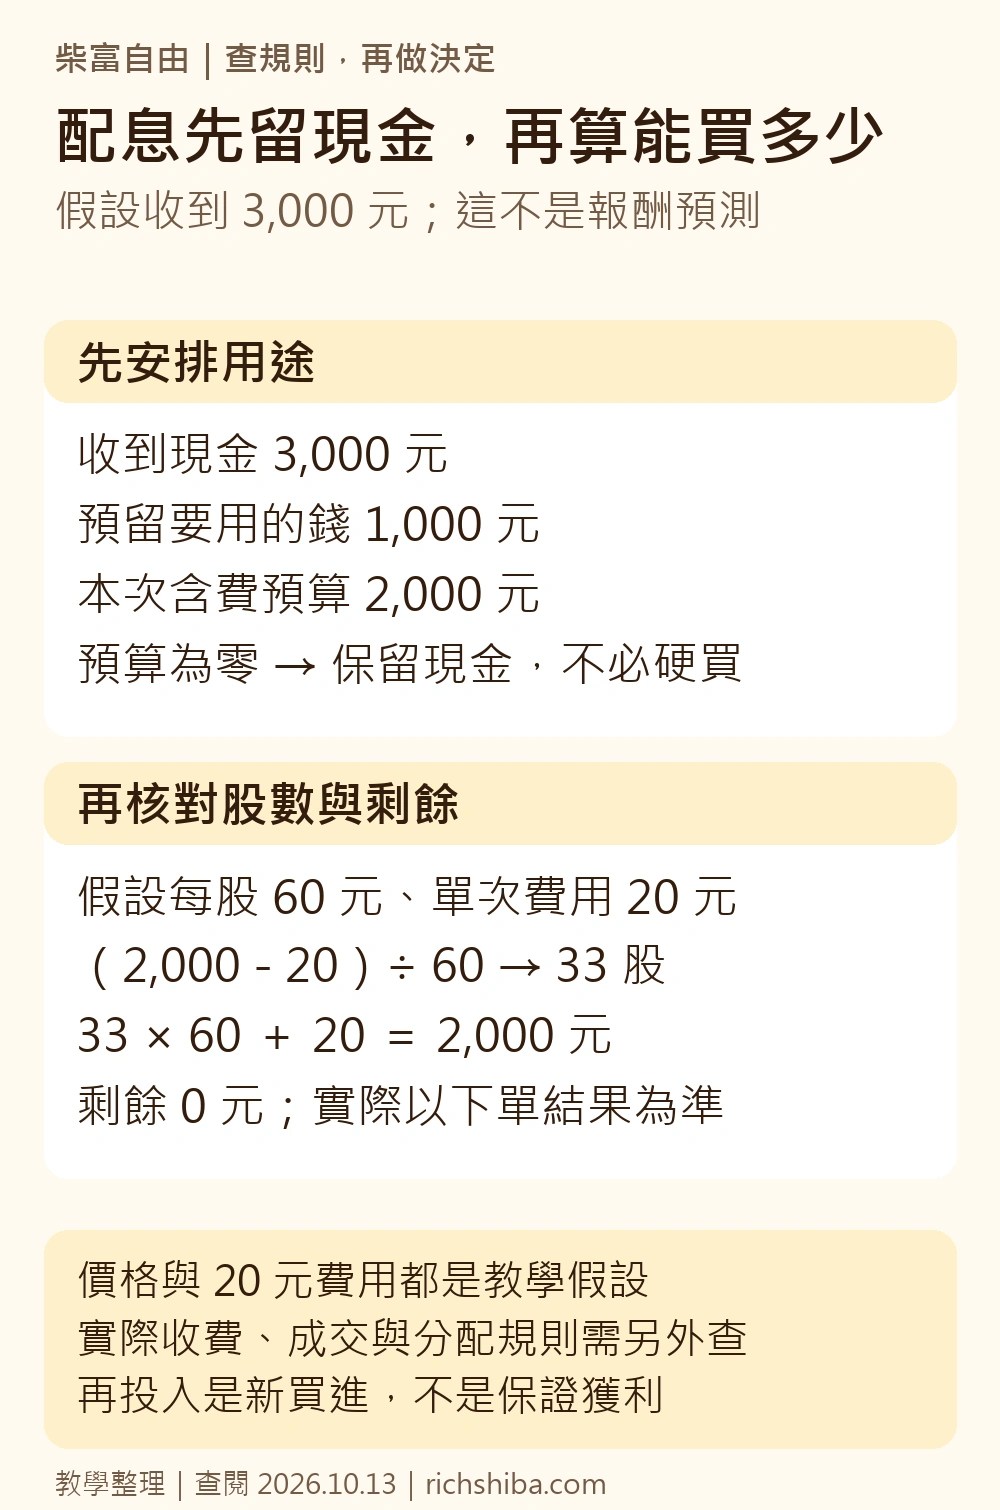
例如,假設實際收到 3,000 元,先留下 1,000 元應付已知支出,剩下 2,000 元才是本次可考慮投入的上限。若需要留下全部 3,000 元,預算就是零;若已知支出要 3,500 元,還有 500 元資金缺口,先處理缺口,不必硬湊一筆買進。
留現金、部分投入或全部投入,怎麼整理理由
這三種安排沒有人人適用的勝負表。先把「為什麼這樣做」與「何時再檢查」寫在同一處。
| 安排 | 這次先回答的問題 | 仍要留意 |
|---|---|---|
| 保留全部現金 | 近期有確定用途,或還沒核對支出與規則? | 記用途與預計使用日;日後是否投入另作決定 |
| 只投入一部分 | 扣掉要用的錢後,還有多少餘額能承受下跌? | 留現金與買進金額分開,不因配息入帳就提高風險 |
| 投入可用餘額 | 現金需求已處理,且仍認同原持有理由? | 再買會增加部位;市場下跌與持股集中風險仍存在 |
「全部投入」應理解成把確認可用的餘額拿去買,而不是每次配息都不看收支、原封不動買回。同一檔 ETF 原本已占資產很大一部分,再買之前也要檢查集中度;你可以先繼續查資料。
此外,留現金不代表必須換一檔高配息商品。單次配息水準不能代替整體賺賠。證交所提醒,收益分配會減少基金淨值,投資結果還要連同價格變動觀察;可先讀本站的 ETF 配息與總報酬,把「收到多少」與「整體賺多少」分清楚。證交所 ETF 收益分配說明,2026 年 3 月 30 日,第 1–2 頁
配息再買 ETF,不等於基金內部累積收益
先分清楚錢在哪裡、誰在執行買進,才知道要查哪份規則。
| 做法 | 現金與持有單位的變化 | 你要確認的文件 |
|---|---|---|
| 配息入帳後自行買回 | 先收到現金,再送一筆買進委託;以實際成交增加單位 | 基金分配公告、券商買進費用、成交與交割紀錄 |
| 使用券商自動扣款或買進安排 | 由服務依約執行;配息是否納入這次預算,仍需自行核對 | 適用標的、資金來源、扣款日、費用、失敗及取消規則 |
| 持有累積型、不分配收益的 ETF | 收益留在基金內運用;你沒有先領到這筆配息再送個人委託 | 基金公開說明書的收益分配政策與投資運作 |
自動扣款不是「一入帳就自動買回」的同義詞。本篇沒有指定服務;未看到你的契約前,不能假定扣款日期、可買標的、費用或買不足額的處理方式都相同。證交所的定期定額說明也把標的、預扣款項與買不足額處理列為契約注意事項;收費要回到各家契約。證交所定期定額投資:投資人篇,交易流程
累積型則是另一種基金收益安排。證交所在 2026 年 3 月 30 日的說明中,區分配息型的現金流用途與累積型的收益再投資。這不等於兩檔基金的持股、費用或結果一定相同;選擇時仍要查實際基金文件。把配息手動買回,也不會讓原基金的分配政策變成累積型。
若正在選手動下單或固定扣款,可接著讀 零股和定期定額差在哪,核對自己的股數、金額與費用規則。
一筆配息,扣除費用後能買多少
以下只示範一次自行買進,假設可以用整數股下單並全部成交;不套用券商定期定額的分配股數算法。實際可下單的單位、委託條件與費用,先依產品交易規則及你的服務條款確認;能否成交還要看市場報價。
假設實際入帳 3,000 元,保留 1,000 元,本次含費用預算 2,000 元;再假設成交價每股 60 元,只要有買進成交,這一筆總手續費固定 20 元。價格與固定費用只是教學假設,沒有代表任何券商的現行收費;這個算例也不包含賣出。
| 計算步驟 | 假設算式 | 結果 |
|---|---|---|
| 本次含費預算 | 3,000-1,000 | 2,000 元 |
| 扣掉假設交易費用 | 2,000-20 | 1,980 元可付成交價金 |
| 可買整數股 | 1,980÷60,取不超過預算的整數 | 33 股 |
| 成交價金加費用 | 33×60+20 | 2,000 元 |
| 本次預算剩餘 | 2,000-2,000 | 0 元 |
這次留下的 1,000 元與買完剩下的 0 元是不同欄位。 不能因為預算剛好用完,就以為帳戶沒有生活費;也不能把原先保留的現金又拿來湊第 34 股。
換個條件試算:若同樣預算 2,000 元、固定費用 20 元,但價格為 61 元,只能買 32 股;成交價金 1,952 元,加費用共 1,972 元,預算還剩 28 元。價格、費用或分配規則有變,就重新算,不能沿用前一次股數。
另有兩個邊界要先停下來:預算 70 元、價格 60 元、固定費用 20 元時,連 1 股加費用都不夠;預算只有 10 元、固定費用假設 20 元時,也不下這筆買進。沒有送出並成交的買進,本算例的成交價金與手續費都記零,不能憑空扣一筆 20 元。若你的服務另有未成交、帳戶或其他收費,需另查條款。
真正下單前,查費率、最低費用、折扣適用方式,以及費用是否算在設定金額內。證交所的投資指南說明,證券商手續費標準按客戶成交金額自行訂定;所以不能把本文的固定 20 元貼進所有帳戶。證交所臺灣投資指南:手續費與交易稅表
這是預算試算。限價、成交價變動、部分成交或多筆委託,都可能影響實際買入股數及總費用;成交後以對帳單核對,保留尚未使用的現金,不把「算得到」當成「一定買得到」。
怎麼記錄,才不把配息或內扣費用重複算
把這次事件分成三段:收到現金、決定保留與投入、完成或沒有完成買進。沿用剛才的假設例子,可留下一行:
入帳 3,000 → 保留 1,000 → 預算 2,000 → 買進 33 股、價金 1,980、費用 20 → 預算剩餘 0。 日期、ETF 完整名稱與成交單號另記;沒有成交時,股數和成交費用按實際紀錄填寫。
在資產紀錄裡,現金拿去買 ETF,是把現金換成持有單位,不能再把這筆買進金額當成另一筆獲利。若已經用當下 ETF 市值加剩餘現金看資產總值,就不要把同一筆配息再加一次;已花掉或轉出到別處的現金,也要交代去向。要算報酬時,外加投入、提領、期間與算法需另整理,單看這一行無法得出報酬率。
費用也分開:成交手續費是你這次買進的支出;基金內部費用已反映在基金淨值裡。若採用已含內扣費用的淨值或官方報酬資料,不要再把同一筆基金費用扣第二次;不同資料是否已含費用,要先看定義。可用本站 ETF 費用閱讀表 核對口徑。
再投入的長期結果還受到買進價格、後續市場變化、交易與持有成本影響。增加股數不是獲利保證;本文只有現金安排與單次買進試算,沒有比較未來績效。
留下這次安排與待查問題
可以先完成「實際入帳、要留多少、為何要留」三格,再查買進規則。價格或費用還沒確認,就寫「待查」,不要先補成零。
| 欄位 | 你的紀錄 |
|---|---|
| 收到什麼 | ETF 完整名稱、收益分配公告、實際入帳金額與日期 |
| 要留下多少 | 用途、金額、預計使用日;尚待預留的稅費 |
| 這次投入上限 | 入帳減預留;其他新增資金分開記 |
| 怎麼執行 | 自行買進/依約自動扣款;標的、時間與取消方式 |
| 費用與股數 | 費率、最低費用、是否含在預算內、試算股數 |
| 實際結果 | 成交股數與價格、價金、費用、剩餘現金;未成交也記錄 |
| 下次檢查 | 現金需求或持有理由有變時重看;列一項尚未查明的規則 |
開啟 ETF 查證筆記,複製到自己的筆記,把本次金額、官方來源與待查問題放在一起。本站提供靜態可複製表格,你的填寫內容保存在自己的筆記。
做決定前,至少能回答兩句:「這筆錢近期要不要用?」和「加上費用後,這次買進會占用多少現金?」若還回答不了,先留現金、補資料,就是可以完成的下一步。


發表留言