只繳最低不是免利息。未清的卡費可能開始按日計息,起算日也可能早於繳款截止日。先確認帳單上的年利率,再排出這期能繳多少、何時補款;按時繳足最低,和截止前完全沒繳,是兩件事。
全額繳清、只繳最低、沒繳,差別在哪?
最低應繳是本期至少要處理的付款門檻,不是銀行幫你把欠款打折。繳了多少、還欠多少,要看款項實際入帳後的結果。
下面沿用陽信銀行的教學條件:本期一般消費6,000元、最低應繳1,000元,沒有其他前期欠款或費用。
| 這期繳法 | 原本6,000元還剩多少 | 後續差別 |
|---|---|---|
| 截止前全額繳6,000元 | 0元 | 依此例條件,這批帳款不需啟用循環;下期新消費仍要付 |
| 截止前繳最低1,000元 | 5,000元 | 官方案例產生33元循環利息 |
| 截止前完全未繳 | 6,000元 | 官方案例產生42元循環利息,另有300元違約金 |
依據陽信115年版信用卡約定條款與同銀行計算實例整理;全額繳清一列依條款的免計條件說明。已有循環欠款或其他費用時,要另外確認結清金額。
一張6,000元帳單,利息怎麼算?
公式先記這一條:各筆未清本金×適用年利率÷365×計息天數,再合計。不同日期入帳的消費,要分開算。
這組官方教學案例的年利率假設為6.79%,不是每個人的利率。日期如下:
| 日期 | 發生什麼事 |
|---|---|
| 8/17 | 第一筆2,000元入帳;實際消費日是8/15 |
| 9/2 | 第二筆4,000元入帳;實際消費日是8/31 |
| 9/3 | 結帳,本期帳款6,000元 |
| 9/15 | 另一筆新消費4,000元入帳,列入下一期 |
| 9/18 | 繳款截止;持卡人繳1,000元 |
| 10/3 | 下一次結帳 |
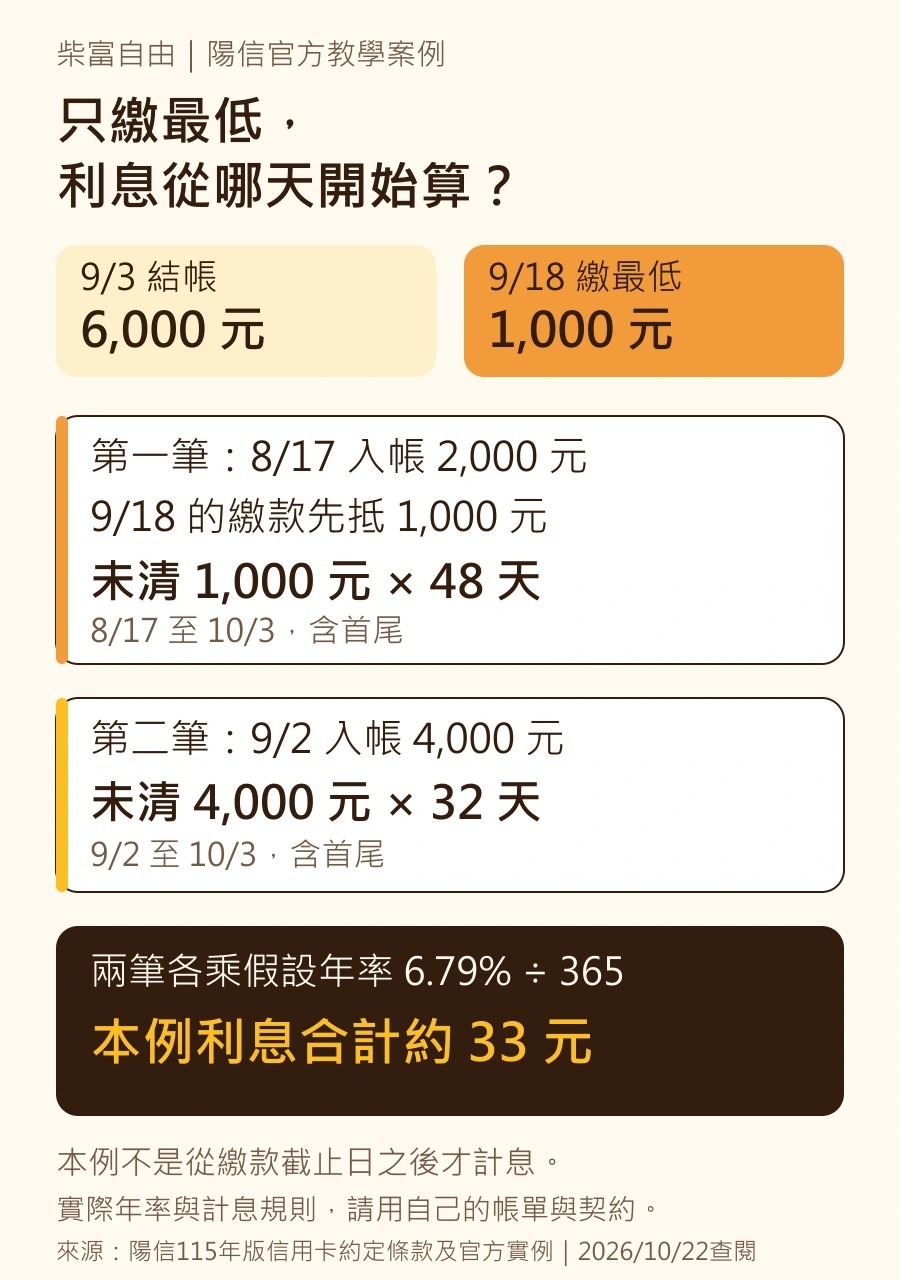
在這個案例中,9/18繳的1,000元先抵8/17那筆2,000元,剩下1,000元;9/2入帳的4,000元還沒清。
| 未清帳款 | 計息區間,含首尾 | 算式與利息 |
|---|---|---|
| 第一筆剩1,000元 | 8/17~10/3,共48天 | 1,000×6.79%÷365×48,約8.93元 |
| 第二筆4,000元 | 9/2~10/3,共32天 | 4,000×6.79%÷365×32,約23.81元 |
合計約32.74元,依官方例子四捨五入為33元。這也說明:本例不是從9/18之後才開始算利息。
下一張帳單則是:未清本金5,000+新消費4,000+循環利息33=9,033元。其中9,000元是消費帳款,不能把整張帳單都看成利息。
9/15的新4,000元會列在下期帳單,但本次33元的算式還沒納入這筆;之後是否計息,仍要看後續繳款與條款。你自己的款項若有費用或既有利息,抵沖順序也可能與這個簡化案例不同。
已經只繳最低,接下來先做三件事
- 確認繳款真的入帳。看銀行帳單或App的繳款紀錄與入帳日期;轉帳成功不等於銀行已完成信用卡帳款入帳。
- 確認還欠多少、利息算到哪天。把未清本金、已產生利息與其他費用分開。要全額結清時,向發卡銀行確認結清金額及付款入帳安排;本金清掉後,先前累積的利息仍可能在後續帳單列出。
- 排出下一次補款。先留好生活必要支出,再寫下可補金額與日期,不要只寫「下個月再說」。如果連最低款都付不出,截止前就聯絡發卡銀行,詢問可行的還款安排與相關成本。
依陽信條款的繳款與計息規定,未清款項可以全部或部分清償;實際利息、抵沖與免計條件仍看自己的契約。若正在比較分期,另外算分期的總付款與每月負擔,別只看「零利率」三個字。
把這期繳款與下一次補款排好
把下表手動複製到自己的筆記,對照帳單填寫。它是記錄表,不會自動計算利息。
| 要確認的項目 | 填上自己的數字 |
|---|---|
| 本期應繳總額/最低應繳 | __元/__元 |
| 繳款截止日 | __年__月__日 |
| 已入帳繳款/入帳日 | __元/__月__日 |
| 目前剩餘應繳 | __元,確認是否含利息及費用 |
| 帳單上的適用年利率 | __% |
| 這次還能繳多少/預計入帳日 | __元/__月__日 |
| 下次補款金額/日期 | __元/__月__日 |
還沒找齊金額或日期,可以先回信用卡帳單四個重點欄位。填完後,依選定方式繳款,再把實際入帳結果補回來,這次安排才有完成。
資料查閱:2026年10月22日。本文用陽信官方教學案例說明,一般消費、預借現金、分期與個別銀行的規則不能混用。


回應
[…] 這期只能先繳最低?用這個循環利息與補繳例子,看懂未清帳款怎麼計息,再排出補款金額與日期。 […]
讚讚