台幣下單,不會自動消除海外資產的匯率風險。基金持有的外幣資產換成台幣時,價值仍可能隨匯率改變;影響多大,還要看實際資產幣別與避險安排。
台幣下單和基金持有的幣別,分開看
你付台幣買ETF,和基金持有美元資產,是兩件能同時發生的事:
| 要分清楚的幣別 | 你在看什麼 |
|---|---|
| 下單交易幣別 | 你在券商買賣這檔ETF時,用什麼貨幣付款 |
| 基金資產的幣別 | 基金實際投資的股票、債券等資產,以哪些貨幣計價 |
| 報酬顯示幣別 | 看到的報酬是美元、台幣或其他貨幣的結果 |
證交所ETF風險說明指出,基金計價、交易與投資所用貨幣間的匯率波動,都會影響表現。所以「我沒有親自換美元」,不能推出「這檔ETF不受美元匯率影響」。
固定100美元,32變30為什麼少200元?
先只看一筆未做匯率避險、美元價值固定100美元的資產,假設不計費用、稅負或其他部位:
| 比較項目 | 原先 | 匯率改變後 |
|---|---|---|
| 美元資產價值 | 100美元 | 100美元 |
| 每1美元可換台幣 | 32元 | 30元 |
| 換算台幣價值 | 100×32=3,200元 | 100×30=3,000元 |
美元資產完全沒漲跌,換成台幣卻少了200元。相對原先3,200元,變動是:
(3,000−3,200)÷3,200=−6.25%。
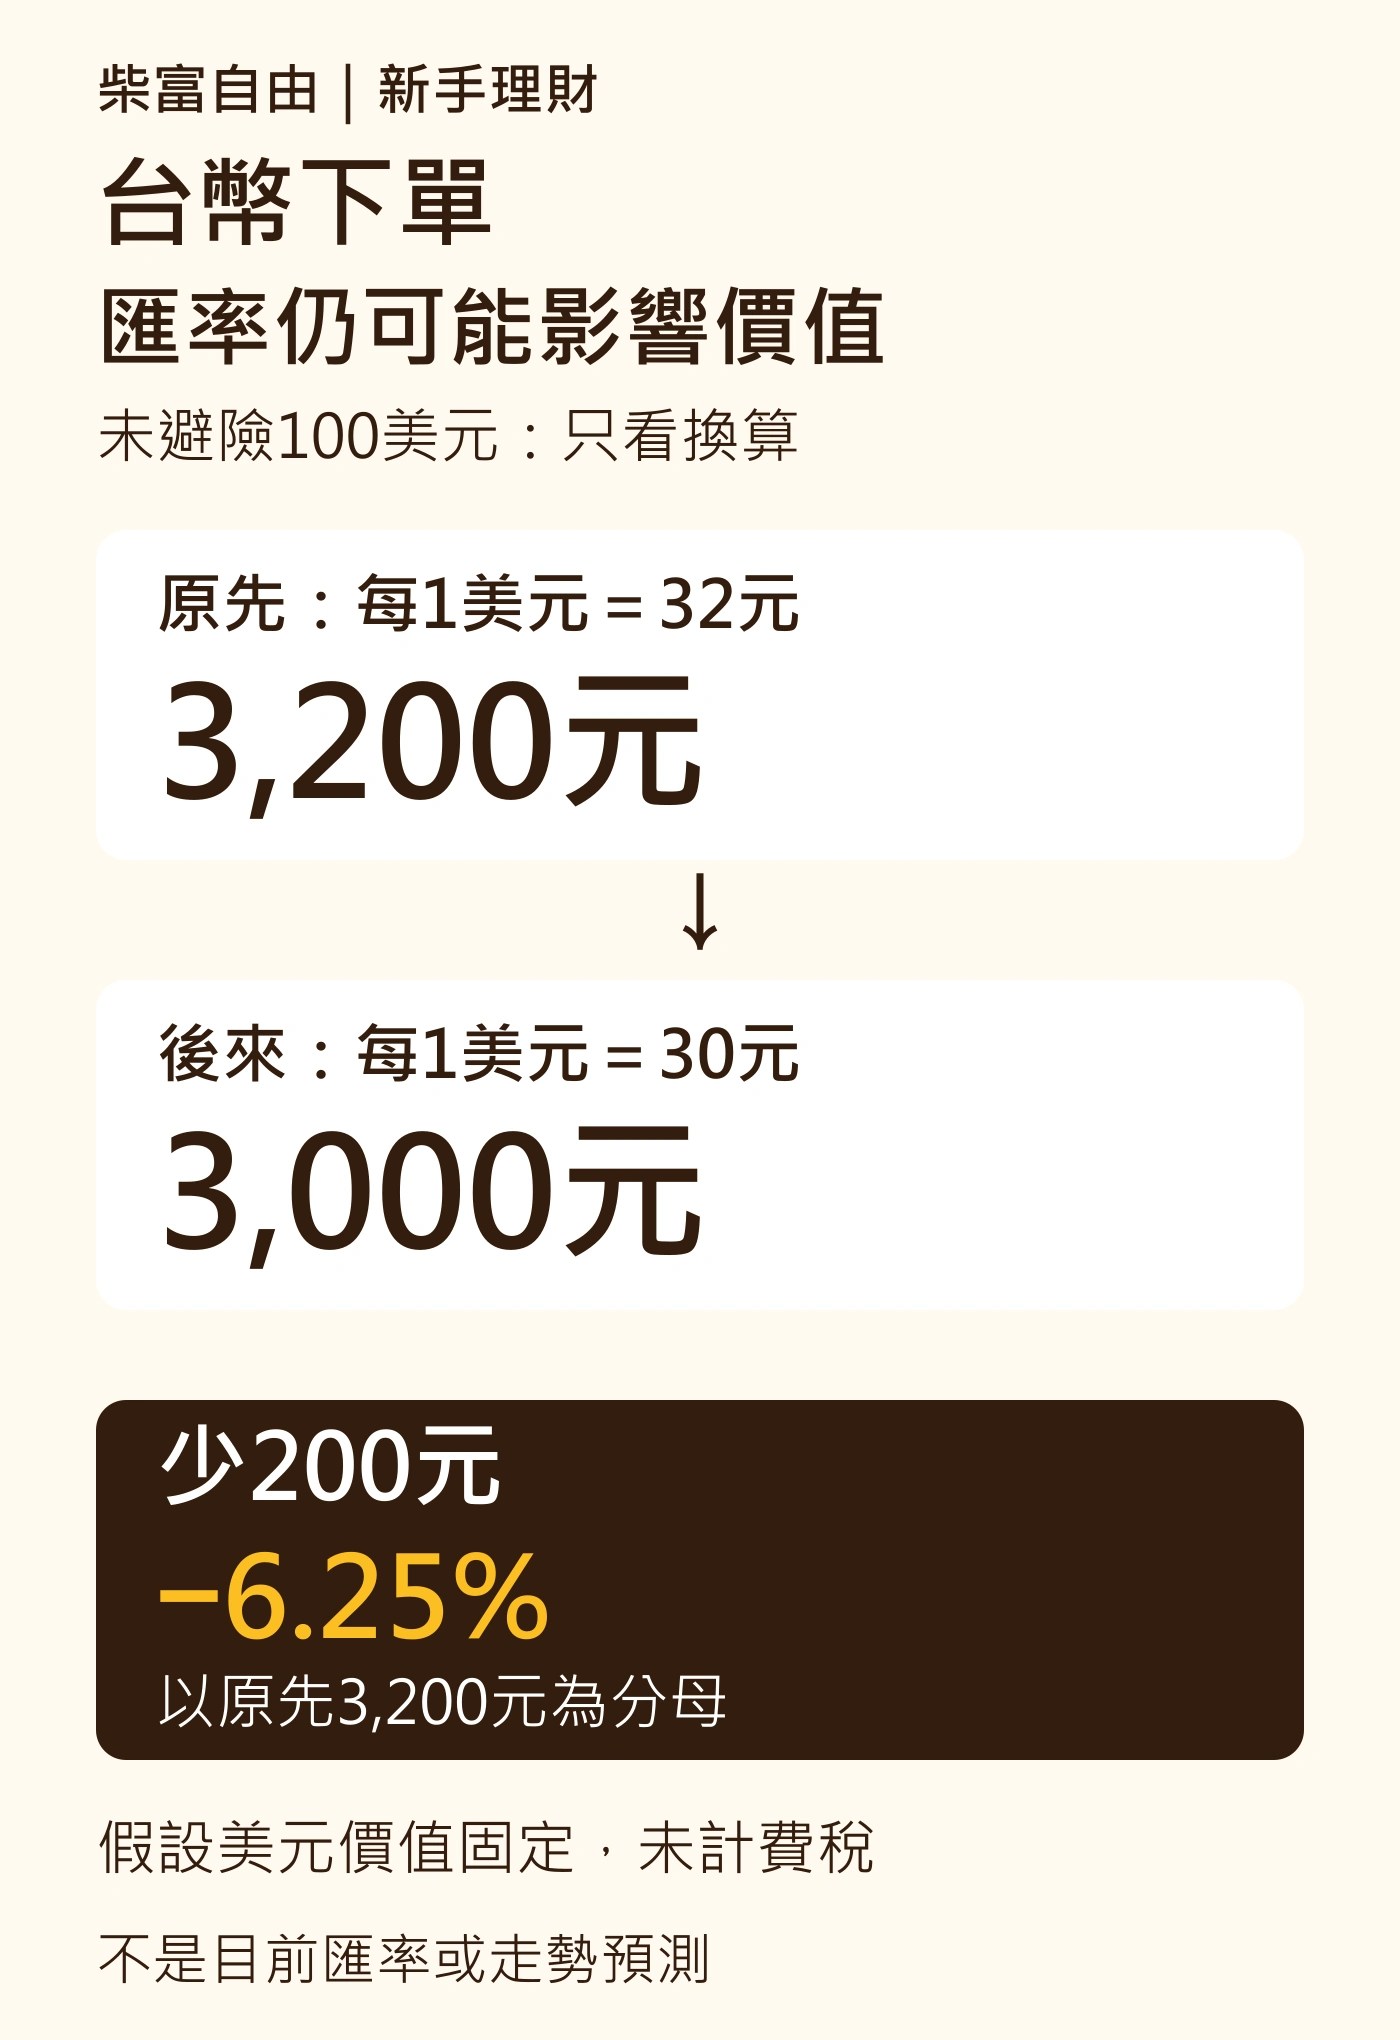
這個方向是台幣相對美元升值:同樣100美元,能換回的台幣變少。反過來,台幣貶值時,同樣美元金額能換回較多台幣。32元、30元都是教學假設,不是目前匯率或走勢預測。
這張表只說明資產換算,不是整檔ETF的淨值或成交價試算。實際基金還有其他持倉、費用、避險部位及市場價格影響;成交價與淨值的差別另看ETF折溢價的讀法。
美元資產漲10%,台幣報酬不一定也漲10%
沿用同一模型,如果美元資產從100美元漲到110美元,同時每美元由32元變30元,最後換算為110×30=3,300元。
原先是3,200元,最後多100元,換算變動為100÷3,200=3.125%,不是10%。也可以算「1.1×30÷32−1=3.125%」:資產變動和匯率要連乘,不能直接把百分比相加。
這仍是同一筆資產、沒有其他資金進出與避險的假設。用它理解為什麼美元與台幣報酬不同即可,不拿來代替真實基金績效。
比較ETF時,把這三格一起填
回到你考慮的ETF,先在官方基金文件找這三格:
| 比較項目 | 你要放進比較表的答案 |
|---|---|
| 投資內容與幣別 | 基金持有什麼市場與資產,主要涉及哪些貨幣 |
| 匯率與避險安排 | 是否有避險、針對什麼幣別及採什麼政策;別只看「台幣計價」 |
| 報酬比較口徑 | 同一段期間、同一幣別,並確認是否包含配息再投入 |
不是每檔海外ETF都用相同避險方式,也不能只憑美元計價就認定所有資產只受一種匯率影響。若文件沒有說清楚,先向發行投信確認,不自行補成「完全沒有匯率風險」。
把找到的答案放進兩檔ETF比較表的投資內容、主要風險與報酬欄。你的生活支出若用台幣,就先理解自己承受的台幣結果,再評估是否符合用途;不必先猜明天美元漲還跌。
官方資料查閱:2026年10月18日。


回應
[…] 海外資產ETF即使用新臺幣下單,也不能因此刪掉匯率風險。可用台幣買ETF的匯率換算例子,分清交易幣別、底層資產與報酬幣別,再把基金文件載明的避險安排放回比較表。 […]
讚讚
[…] 匯率:投資外幣債券,台幣換算結果還會受匯率影響;台幣下單也可能承受匯率風險。 […]
讚讚