薪資單先看應發合計、員工應扣、實領金額:應發減掉應扣,就是這期實領,再拿同一期間的銀行薪轉紀錄核對。雇主提繳的勞退另外看,別再從薪水扣一次。
先用三格對出實領
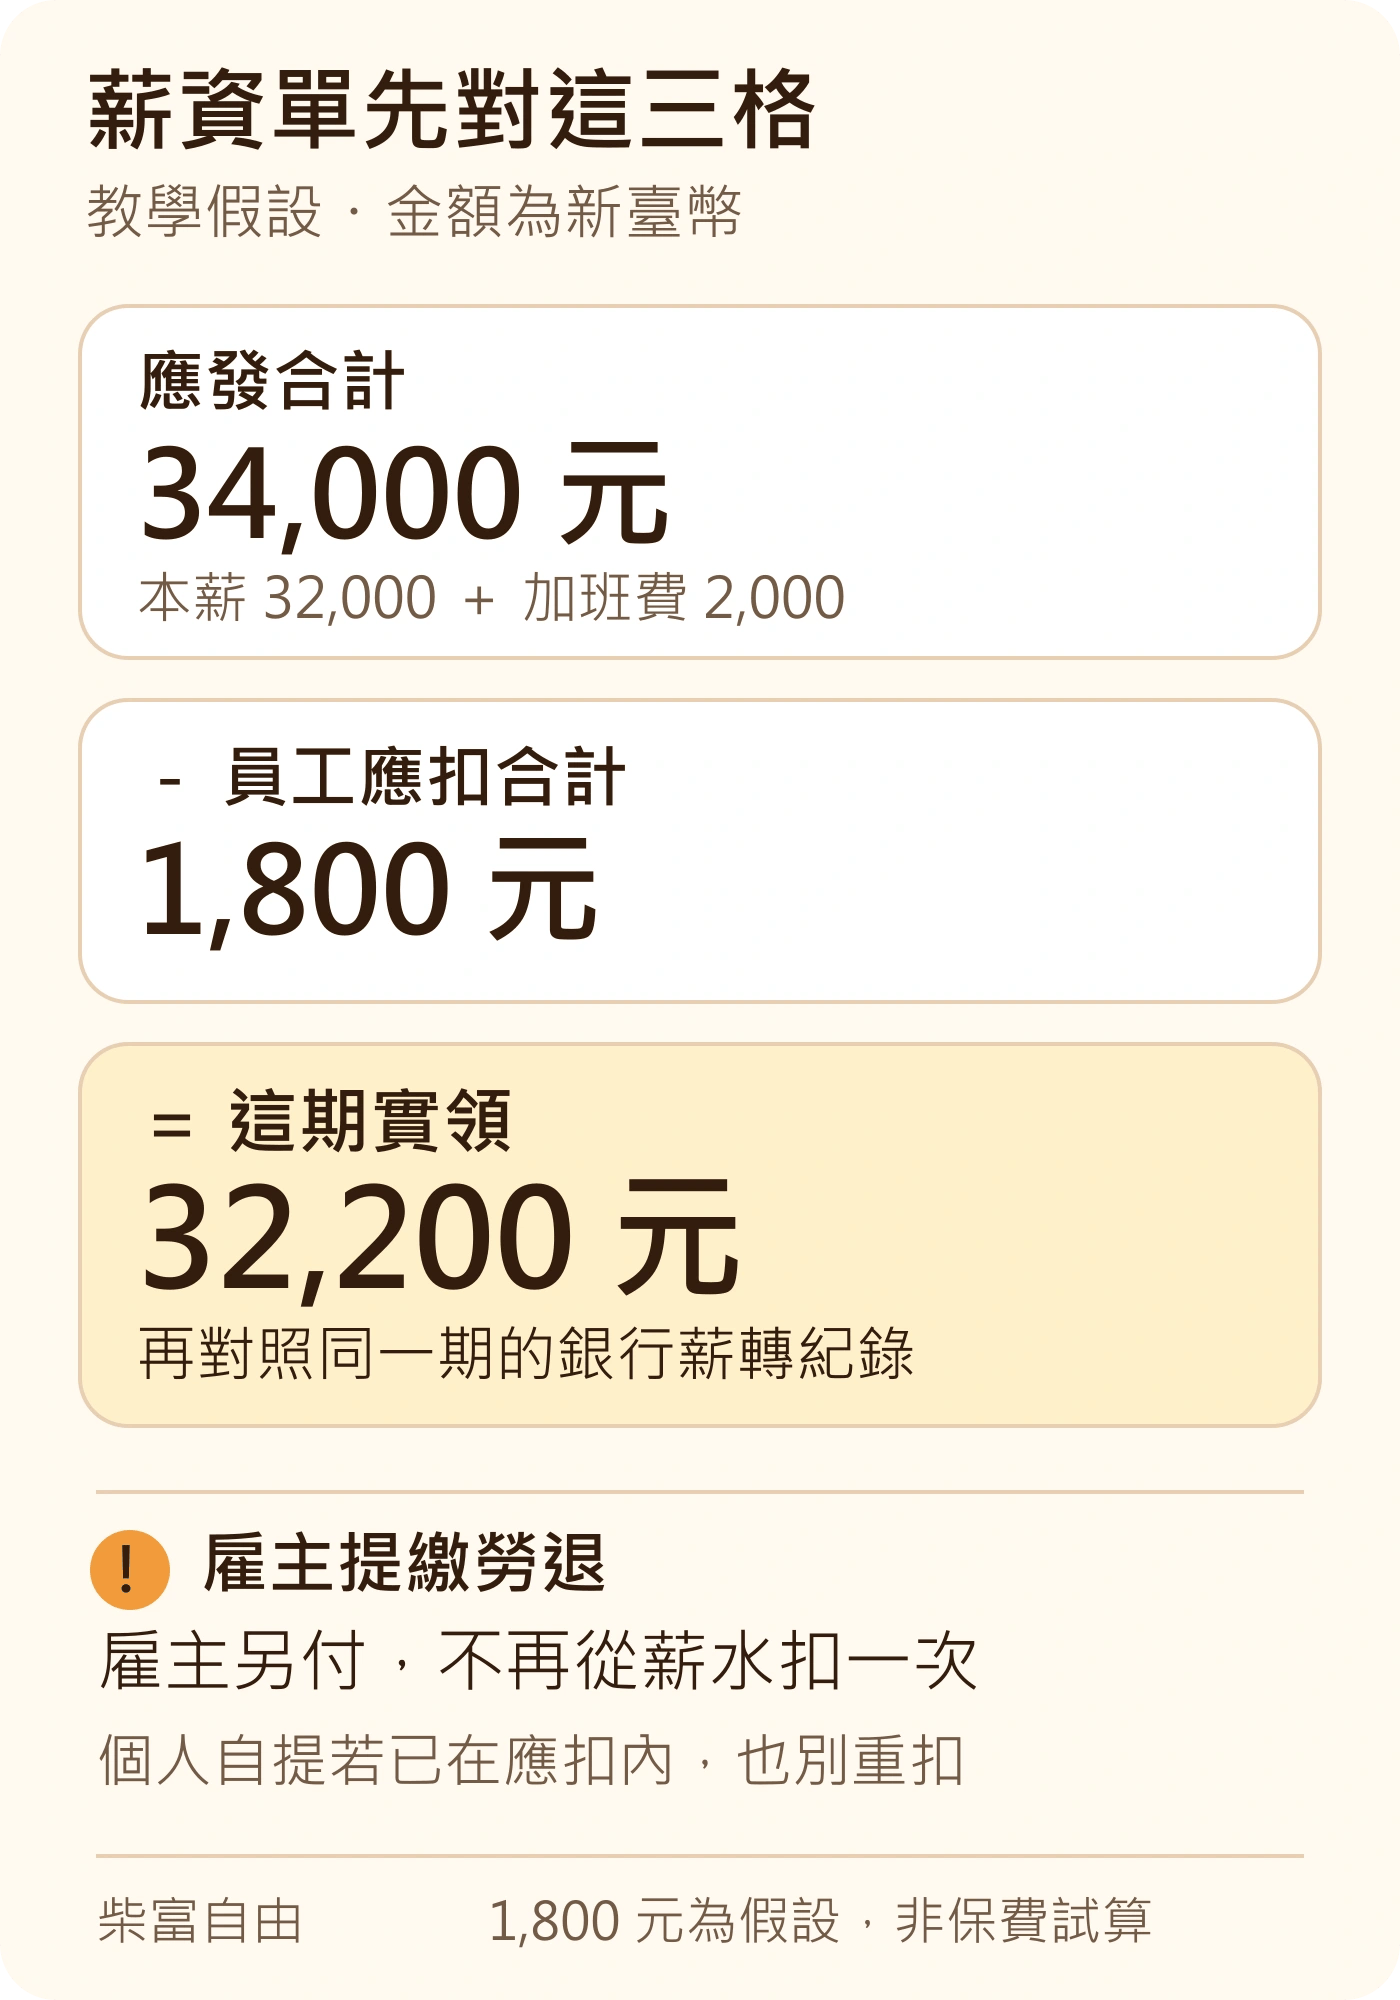
拿同一個薪資月份的明細,把數字放進這張表。以下是新臺幣教學假設,扣款1,800元不是勞健保法定試算:
| 要看的格子 | 假設例子 | 換成自己的數字 |
|---|---|---|
| 應發合計 | 本薪32,000+當期加班費2,000=34,000元 | __元 |
| 員工應扣合計 | 員工自付保險等款項共1,800元 | __元;逐項看明細 |
| 實領 | 34,000−1,800=32,200元 | 應發__−應扣__=__元 |
| 同期銀行薪轉 | 假設確實收到32,200元 | __元;是否與實領相符 |
表格可以手動複製到自己的筆記。這個月做預算的收入起點是32,200元,不是本薪32,000元,也不是應發34,000元;卡費、房租和儲蓄再從實際收入安排。
勞動部的工資明細說明要求列出給付項目、依法或約定得扣除的項目與實際發給金額。沒拿到明細,先向公司人事索取該月份的薪資單;紙本、Email或可取得的電子明細都可能是提供方式。
雇主勞退與個人自提,不是同一筆扣款
看到「勞退」兩個字,先看旁邊寫的是誰負擔:
| 薪資單項目 | 對實領的影響 |
|---|---|
| 雇主提繳退休金 | 由雇主在約定工資外另提,不再從員工實領扣一次 |
| 個人自願提繳退休金 | 屬自己的提繳;若已列入員工應扣合計,就已反映在實領 |
勞保局的行政解釋說明,適用勞退新制的雇主,應在原議定工資外另外提繳退休金;不能將雇主負擔內含於原議定工資,造成工資未全額給付。個人自提則是另一回事。
例如前表的1,800元已包含當期個人自提,你算完32,200元後就不再扣同一筆。若薪資單另列雇主提繳資訊,也不要把這個金額拿來再減一次。欄位寫得不清楚,直接問人事:「這欄是雇主提繳,還是已列入我應扣的個人自提?」
薪資單和薪轉金額不同,先對哪裡?
先比同一薪資期間的付款明細。薪資單寫9月薪水、10月才發,就對這筆9月薪資的實際發放紀錄,別直接拿10月所有入帳加總。
| 發現的情況 | 接著查什麼 |
|---|---|
| 薪資分兩次發放 | 對照每筆給付日期與金額,確認屬於哪一期後再合計 |
| 薪資與代墊報支一起匯入 | 看公司付款明細,把薪資和代墊款分開;代墊款不要再當可自由花的薪水 |
| 明細已出,但薪轉還沒入帳 | 向人事確認發放狀態;付款安排用目前確實可用的現金 |
| 實際入帳仍比實領少 | 把該期明細與付款紀錄列出差額,向人事確認未支付或調整項目 |
銀行的帳戶餘額可能包含上月存款,也已被提款、繳費影響。對薪資要找薪轉那幾筆交易,不要把帳戶剩多少當成這個月領多少。
確認實領後,再排本月支出
上例有2,000元加班費。這筆確實收到,就列進本月收入;下月還沒發生的加班或獎金,先不拿來支應固定帳單。
把核對好的實領,放進月薪3萬元的收支試算表,換成自己的金額,再扣必要支出、年繳預留與彈性花費。表格示範用30,000元,你用自己實際收到的收入即可。
如果薪水、獎金或案款每月起伏很大,再接收入不固定的收付款安排,先排下次收款前要付的錢。薪資單這篇先幫你把收入數字找對,接下來才知道能存多少。
官方說明查閱:2026年10月17日。


回應
[…] 還不確定自己實際領多少,可先對照薪資單的應發、扣款與實領,再核對同一期薪轉;雇主提繳的勞退不要重扣。找到本月收入後,再回來排支出和可存金額。 […]
讚讚