信用卡分期零利率可以是真的,但要把手續費、商品售價和每月付款一起看。同一商品、同一價格,沒有利息也沒有額外費用時,分期總付款可以和一次付清相同;只是分成幾次付,不代表東西變便宜或預算變多。
先算總付款:每期加總,再加沒包含的費用
分期總付款=各期實際應繳金額加總+尚未含在各期金額裡的額外費用。如果每期金額已含手續費,就不要再把同一筆費用加一次。拿到方案後,可手動複製下面的表,填自己的數字。
| 比較項目 | 填自己的金額 |
|---|---|
| 同商品一次付款的實際價格 | __元 |
| 分期期數與各期應繳 | __期;各期__元,首期或末期不同就分開記 |
| 各期應繳金額合計 | __元 |
| 另外收、尚未包含的費用 | __元;沒有就填0 |
| 分期總付款/比一次付款多多少 | __元/__元 |
| 每月現金要留多少 | 首期__元;其餘各期__元 |
下面同樣買12,000元的商品,比三種假設付款方式。方案C雖然沒有利息,但每期另收50元費用,12期合計600元。
| 假設方案 | 付款安排 | 總付款 |
|---|---|---|
| A:一次付清 | 一次12,000元 | 12,000元 |
| B:12期,無利息、無費用 | 1,000元×12期 | 12,000元 |
| C:12期,每期費用50元 | 1,050元×12期 | 12,600元 |
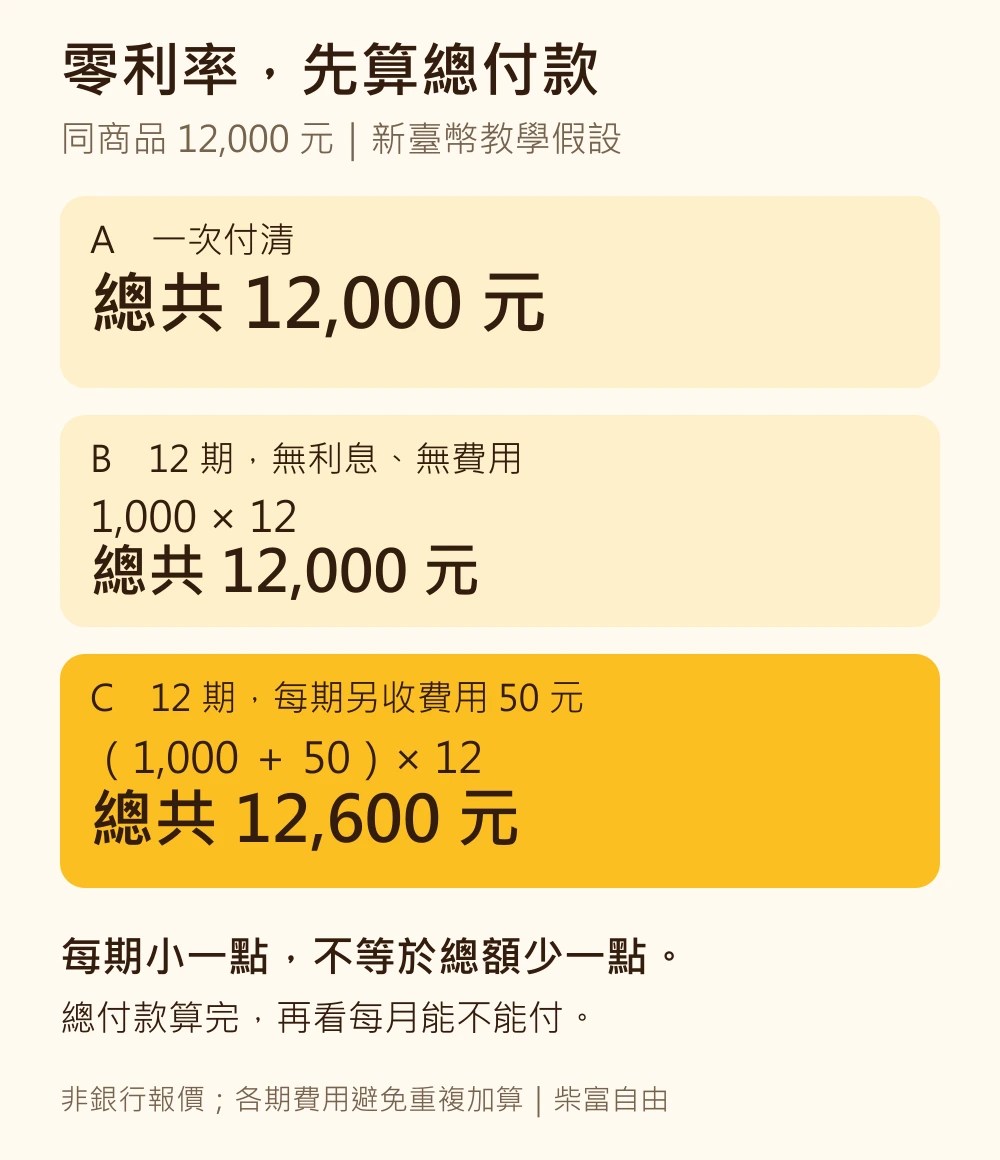
如果600元改在首期一次收,總付款仍是12,600元,但現金安排變成首期1,600元、其餘11期各1,000元。總額相同,不代表每個月都繳一樣多。實際期付金有除不盡或取整數時,以銀行列出的各期金額加總。
零利率有沒有費用?官方就有不同例子
台北富邦的特約商店分期頁列有利率、手續費與總費用年百分率均為0的說明;同頁FAQ也提醒,部分特店可能另收額外費用。先確認銀行收費,再看商店的成交價格與其他收費,不能只看一個「0」。
另一種例子是高雄銀行公開的單筆消費分期表:3期分期年利率0%,仍列100元手續費。因此「利息為0」和「額外費用為0」是兩件事。這是不同服務的條件示例,不是各家銀行共用的報價。
若一次付款有折扣、分期沒有,就用兩邊實際成交價比較;若有回饋,也先確認分期交易是否適用。尚未確定能拿到的回饋,先不要扣進總付款。
費用占5%,不等於年利率5%
上例600÷12,000=5%,只是這筆費用占原價的比例。它沒有把各期還款時間、逐步減少的欠款算進去,不能直接當成年利率或總費用年百分率。
比較不同期數或收費方式時,總付款用來看最後多付多少;總費用年百分率的計算則一起反映利息、相關費用及付款時間。直接看銀行對該方案的揭露,不用把月費率乘12就當作答案。
總額算完,再看每月有沒有錢付
假設扣掉生活費、年度帳單預留及原定儲蓄後,每月可用來還分期的是2,500元。已有的分期每月1,800元,再加一筆1,000元,合計2,800元,每月還差300元。新方案就算完全零費用,也沒有解決這個缺口。
- 把所有未繳完的分期加在一起,記到各自結束的月份;不要只看剛申請的這一筆。
- 首期若另收費用,先把那個月的負擔拉出來看;收入日比繳款日晚,也要先留付款現金。
- 預算不夠時,先縮小或延後非必要購買;不要把更低的期付金誤當成總成本下降。
台新分期條款明列,分期本金、利息及相關費用納入每期最低應繳款項;未繳足時仍有逾期與費用問題。不要以為分期後,每期金額還能任意少繳。收到帳單時,可接著對照應繳金額、截止日與已繳款紀錄。
想提早還清,先確認結清金額與程序
提早繳一筆錢,不一定等於已經結清分期。台新同一份條款說明,溢繳款用來抵付次期帳單,不自動沖掉未到期分期;一般分期可能有提前清償作業費,卡片分期或單筆分期0%優惠專案另有免收例外。自己的銀行與專案要分開確認。
辦理前問清楚:「這次結清要付多少?包含什麼費用?何時生效?」保留處理結果,再確認後續帳單。回到上方總付款表,把實際方案的各期金額和費用填好,再決定是否安排這筆購買。銀行公開條款查閱:2026年10月16日。


回應
[…] 如果想把消費或帳單改成分期,先算各期付款、利息與費用合計,再確認每月預算是否付得出。可接著用信用卡分期的總付款比較與試算表,不要只看「零利率」或每期金額就決定。 […]
讚讚